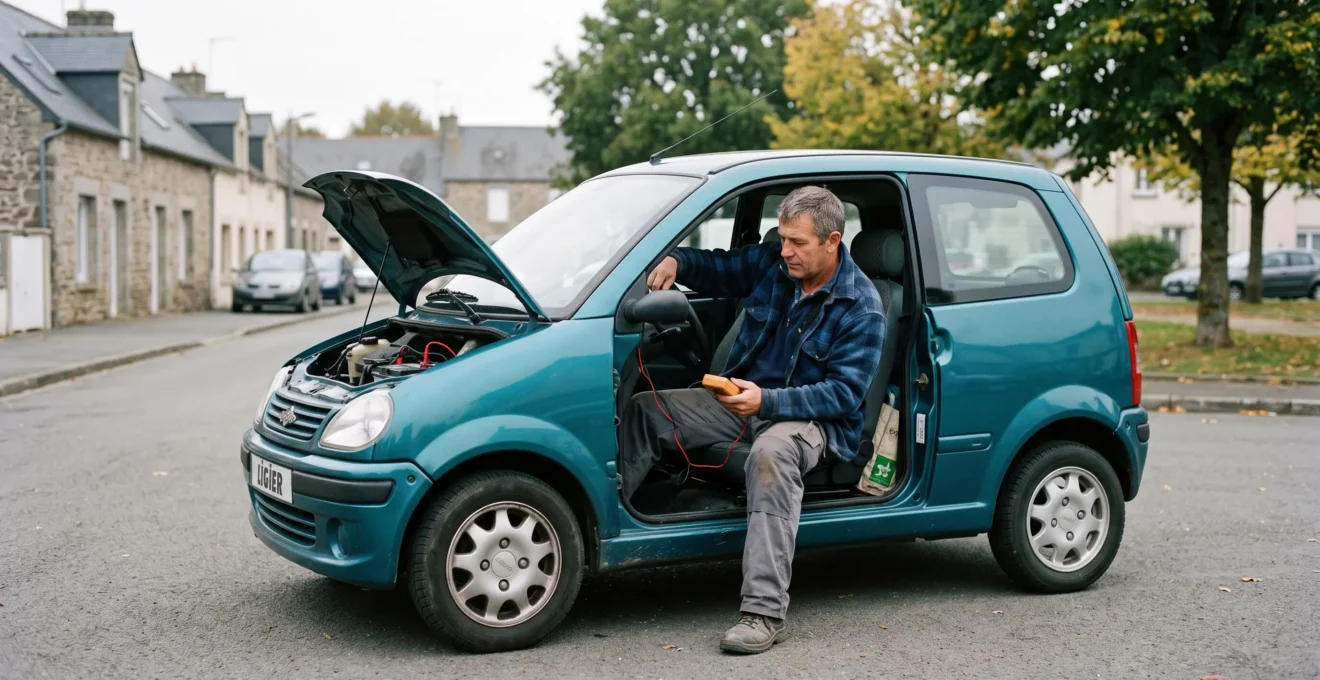
Vous envisagez une voiture sans permis (VSP), mais vous ignorez encore si elle servira chaque matin ou seulement quelques jours par semaine ? Cette incertitude mérite d’être examinée avant l’achat. Une VSP qui roule peu ne coûte pas nécessairement beaucoup moins cher à posséder : son assurance, son entretien et certains effets de l’immobilisation continuent de peser sur le budget.
La décision dépend surtout de trois facteurs : la fréquence réelle des déplacements, les périodes pendant lesquelles le véhicule reste stationné et votre capacité à financer une réparation ou un remplacement. Une VSP thermique utilisée pour de courts trajets espacés ne subit pas les mêmes contraintes qu’un véhicule électrique employé quotidiennement.
Dès le premier mois, observez vos trajets plutôt que de vous fier à votre kilométrage prévisionnel. Cette démarche permet de choisir une configuration adaptée, d’ajuster les garanties d’assurance et de préparer un entretien cohérent avec votre utilisation. Les règles juridiques citées ci-dessous concernent la France ; dans les autres pays francophones, les obligations doivent être vérifiées localement.
Les décisions essentielles avant d’utiliser votre VSP
- Choisissez entre usage principal et complémentaire à partir de vos trajets réels, pas seulement du nombre de kilomètres.
- Respectez les échéances d’entretien du constructeur même lorsque le compteur progresse lentement.
- Adaptez votre assurance à la valeur de la VSP, à son stationnement et aux conséquences financières d’un sinistre.
- Pourquoi une VSP utilisée 2 fois par semaine tombe plus facilement en panne qu’un usage quotidien ?
- Comment organiser sa mobilité quotidienne sans permis quand chaque minute compte et que les trajets se répètent ?
- Comment adapter vos contrôles mensuels si vous roulez seulement le week-end ?
- L’erreur de laisser une VSP immobilisée 3 semaines qui abîme batterie et pneus
- Assurance minimale ou renforcée : que choisir quand vous roulez moins de 100 km par mois ?
- Tous risques ou tiers + options : lequel choisir quand vous avez une franchise de 500 € ?
- Pourquoi les trajets de 5 km enchaînés fatiguent plus votre VSP que 30 km d’un coup ?
- Quand basculer votre VSP en usage quotidien sans vous retrouver sous-assuré pendant 30 jours ?
Pourquoi une VSP utilisée 2 fois par semaine tombe plus facilement en panne qu’un usage quotidien ?
Une VSP utilisée deux fois par semaine ne tombe pas systématiquement plus souvent en panne qu’une VSP quotidienne. Le risque dépend surtout de la durée des immobilisations, de la longueur des trajets et de la motorisation. Sur une VSP thermique, les démarrages à froid répétés et les trajets trop courts peuvent provoquer des contraintes que le faible kilométrage ne révèle pas.
Lorsque le moteur thermique démarre à froid, l’huile et les composants ne se trouvent pas immédiatement dans leurs conditions normales de fonctionnement. Si le trajet s’achève avant la montée en température, l’humidité et certains résidus peuvent persister dans le moteur. La répétition de ces cycles peut accélérer la dégradation de l’huile.
Les recommandations de l’ADAC sur les intervalles d’entretien rappellent que l’huile vieillit également lorsque le véhicule reste immobilisé. L’organisme souligne aussi les contraintes associées aux trajets très courts, notamment ceux de moins de dix kilomètres sur certaines motorisations thermiques.
À l’inverse, un conducteur quotidien qui effectue régulièrement des parcours suffisamment longs pour atteindre la température normale de fonctionnement peut limiter certains effets des démarrages à froid. Cela ne signifie pas que l’usage quotidien préserve toujours davantage le véhicule : il augmente aussi l’usure liée aux kilomètres, aux freinages et aux sollicitations mécaniques.
Pour identifier votre situation, relevez trois informations pendant quatre semaines :
- La distance moyenne parcourue entre deux démarrages.
- Le nombre de jours d’utilisation par semaine.
- La durée maximale d’immobilisation entre deux déplacements.
Une VSP électrique appelle une analyse différente : elle ne possède pas d’huile moteur à vidanger, mais sa batterie de traction, son éventuelle batterie auxiliaire et ses équipements nécessitent une surveillance conforme au manuel.
Le principal piège consiste à reporter les révisions parce que le compteur reste bas. Les échéances calendaires peuvent devenir prioritaires, selon le programme d’entretien du constructeur.
La première bonne décision n’est donc pas de rouler davantage à tout prix, mais de comprendre quels déplacements votre VSP effectuera réellement. Cette observation servira aussi à déterminer si elle peut devenir votre moyen de transport principal.
Comment organiser sa mobilité quotidienne sans permis quand chaque minute compte et que les trajets se répètent ?
Pour organiser vos déplacements avec une voiture sans permis, commencez par recenser vos trajets sur un mois, puis comparez leur durée réelle avec les autres solutions disponibles. Une VSP est particulièrement intéressante lorsque les déplacements sont répétitifs, compatibles avec ses limitations de circulation et nécessitent de transporter quelques affaires. Elle n’est pas forcément le mode le plus rapide.
Avant d’en faire votre véhicule principal, distinguez les déplacements indispensables des sorties occasionnelles. Un trajet domicile-travail régulier n’a pas les mêmes conséquences qu’une course hebdomadaire pouvant être reportée.
Pour une VSP relevant de la catégorie des quadricycles légers, la vitesse maximale par construction est généralement limitée à 45 km/h. En France, ces véhicules ne peuvent notamment pas circuler sur les autoroutes et les routes express. Les itinéraires doivent donc être vérifiés en conséquence. Les règles applicables aux autres catégories de quadricycles et dans les autres pays peuvent différer.
Le temps de déplacement ne se résume pas à la distance divisée par 45 km/h. Les intersections, les feux, les limitations locales, le stationnement et les détours imposés par les voies interdites peuvent modifier sensiblement le résultat.
| Situation | VSP | Alternative à examiner |
|---|---|---|
| Courses avec plusieurs sacs | Transport pratique du chargement | Livraison ou trajet ponctuel en véhicule adapté |
| Déplacement court sur un axe encombré | Confort et protection météo | Marche, vélo ou transports publics selon l’itinéraire |
| Trajet quotidien avec horaires fixes | Autonomie de départ | Transport collectif si la liaison est directe |
| Déplacement occasionnel éloigné | Temps et voies accessibles à vérifier | Transport interurbain ou autre solution autorisée |
Un scénario mixte peut être préférable : VSP pour les courses et les déplacements mal desservis, transport collectif pour un parcours direct, marche ou vélo pour certaines petites distances.
Consignez ensuite vos dépenses réellement engagées : assurance, stationnement, énergie ou carburant, entretien et éventuels frais de réparation. Une VSP utilisée rarement conserve une part importante de coûts fixes.
Après quelques semaines d’observation, vous disposerez d’une base concrète pour choisir votre configuration. Si la VSP reste stationnée presque toute la semaine, son programme de contrôles devra refléter cette réalité.
Comment adapter vos contrôles mensuels si vous roulez seulement le week-end ?
Si vous utilisez votre VSP uniquement le week-end, organisez vos vérifications selon le calendrier et les périodes d’immobilisation, pas seulement selon les kilomètres. Surveillez particulièrement la pression des pneus, l’état de charge de la batterie et les anomalies de freinage. Les révisions restent soumises aux échéances prévues par le constructeur, même lorsque le véhicule roule peu.
Un véhicule stationné continue de subir des évolutions physiques : les pneus perdent progressivement de la pression, une batterie peut se décharger et l’humidité peut favoriser la corrosion de certains éléments de freinage. La rapidité de ces phénomènes dépend des conditions de stockage et de l’état du véhicule.
Il est utile de distinguer deux niveaux de vérification. Avant de repartir après une immobilisation prolongée, observez les pneus, les éventuelles fuites, les alertes au tableau de bord et le fonctionnement apparent des commandes. Une fois par mois, complétez ces observations par les contrôles recommandés dans le manuel, notamment la pression des pneus à froid.
Pour les pneumatiques, utilisez exclusivement la pression recommandée pour votre modèle. Une pression visuellement acceptable ne garantit pas une valeur correcte. Un manomètre adapté permet de relever une mesure plutôt que de se fier à l’apparence du pneu.
Les opérations nécessitant une intervention technique doivent rester confiées à un professionnel compétent : diagnostic de batterie, anomalies persistantes de freinage, fuites ou problèmes mécaniques.
Votre checklist mensuelle pour une VSP peu utilisée
- Mesurez la pression des pneus à froid et inscrivez les valeurs dans un carnet avec la date du contrôle.
- Relevez l’état de charge de la batterie selon les indications et les moyens de contrôle prévus par le constructeur ; conservez le résultat ou signalez une difficulté de démarrage.
- Observez les freins et notez tout bruit inhabituel, résistance ou comportement anormal lors d’une vérification prudente.
- Contrôlez les niveaux accessibles et autorisés par le manuel ; inscrivez toute baisse anormale ou trace de fuite.
- Comparez la date et le kilométrage de la dernière révision aux échéances du constructeur ; programmez les interventions nécessaires.
Un rappel mensuel dans votre téléphone, accompagné d’un carnet papier ou numérique, suffit pour retrouver l’historique. Indiquez également les immobilisations prolongées et les éventuels incidents au redémarrage.
Quelques vérifications régulières peuvent éviter de découvrir un problème juste avant un déplacement indispensable. Cette discipline devient particulièrement utile lorsque le véhicule reste plusieurs semaines sans rouler.
L’erreur de laisser une VSP immobilisée 3 semaines qui abîme batterie et pneus
Immobiliser une VSP pendant trois semaines ne provoque pas automatiquement une batterie endommagée ou des pneus déformés. En revanche, laisser le véhicule sans préparation ni contrôle peut accroître certains risques : décharge de la batterie, perte de pression et aplatissement temporaire des pneus. Les précautions dépendent de la durée d’arrêt, de la motorisation et des instructions du constructeur.
Une batterie auxiliaire ou de démarrage peut se décharger pendant le stationnement, notamment si certains équipements continuent de consommer de l’électricité. Si cette décharge devient excessive, elle peut affecter sa capacité ou compliquer le prochain démarrage.
Les pneumatiques supportent également une charge statique au même endroit. D’après les explications de Michelin sur l’aplatissement des pneus, une immobilisation prolongée peut provoquer un méplat temporaire. Le fabricant rappelle aussi l’importance des contrôles mensuels de pression.
Ce phénomène n’est pas nécessairement irréversible. Si des vibrations persistent après la reprise de circulation, il faut toutefois faire examiner les pneus. Une immobilisation n’implique pas non plus systématiquement un dessèchement des joints ou une détérioration des freins en trois semaines.
Pour une immobilisation prévue de deux à trois semaines, stationnez si possible sur une surface plane et protégée, vérifiez la pression avant l’arrêt et consultez les préconisations relatives à la batterie. Un maintien de charge peut être pertinent lorsqu’il est autorisé et réalisé avec un équipement compatible.
Ne débranchez pas une batterie sans vérifier la procédure propre au véhicule. Sur une VSP électrique, la batterie de traction obéit à des prescriptions spécifiques de niveau de charge et de stockage. Il ne faut pas les confondre avec celles d’une batterie de démarrage classique.
Pour plusieurs mois d’immobilisation, préparez un plan de stockage avec le concessionnaire ou un professionnel : entretien préalable, préservation des batteries, pneumatiques et conditions environnementales. Tout ajustement de pression destiné au stockage doit suivre les indications du fabricant, sans surgonflage improvisé.
Avant la remise en route, contrôlez les pneumatiques, les éventuelles fuites et les alertes. Si les freins semblent grippés ou présentent un fonctionnement anormal, ne partez pas sur la route avant vérification.
Si votre véhicule doit rester arrêté la majorité du temps, intégrez ces contraintes au calcul du coût de possession. Une solution de mobilité ponctuelle peut parfois répondre au besoin sans imposer autant de frais fixes.
Assurance minimale ou renforcée : que choisir quand vous roulez moins de 100 km par mois ?
Pour une VSP parcourant moins de 100 kilomètres par mois, l’assurance au tiers peut convenir si sa valeur est faible et si vous pouvez financer sa perte. Une couverture renforcée mérite davantage d’attention lorsque le véhicule est récent, coûteux à remplacer ou exposé au vol et aux dommages pendant le stationnement. Le faible kilométrage ne suffit pas à choisir.
En France, la responsabilité civile automobile constitue le minimum obligatoire pour un véhicule terrestre à moteur destiné à circuler. Cette obligation peut subsister même lorsque le véhicule ne roule pas et demeure garé dans un garage privé, sous réserve des exceptions légales.
La fiche de Service Public sur l’assurance auto au tiers précise que cette garantie prend en charge les dommages causés aux tiers, mais ne couvre pas les propres dommages du conducteur responsable.
Pour décider, posez-vous trois questions :
- Quelle est la valeur de remplacement actuelle de ma VSP ? Une voiture récente représente une perte financière plus importante qu’un véhicule ancien de faible valeur.
- Où stationne-t-elle habituellement ? La rue, un parking collectif et un garage privé présentent des expositions différentes.
- Puis-je assumer une perte totale ? Votre capacité d’épargne compte autant que la fréquence de conduite.
Une formule intermédiaire peut proposer certaines garanties, comme le vol, l’incendie ou le bris de glace. Une formule tous risques peut étendre la couverture aux dommages subis par le véhicule, notamment dans des situations où vous êtes responsable. Le périmètre exact dépend du contrat et des exclusions.
Les garanties d’assistance doivent aussi être examinées. Vérifiez leur point de départ, la présence éventuelle d’une franchise kilométrique et les conditions de dépannage. Un conducteur circulant surtout près de chez lui peut rechercher une assistance dès le domicile plutôt qu’une prestation inutilisable sur ses trajets habituels.
Enfin, demandez si l’assureur propose une formule adaptée aux faibles kilométrages. Cette possibilité n’existe pas nécessairement pour toutes les VSP ; un devis personnalisé est indispensable.
La formule la moins chère n’est intéressante que si les dépenses restant à votre charge sont acceptables. C’est précisément ce que révèle l’analyse de la franchise.
Tous risques ou tiers + options : lequel choisir quand vous avez une franchise de 500 € ?
Avec une franchise de 500 €, une assurance tous risques n’est pas automatiquement préférable à une formule au tiers complétée d’options. Tout dépend de la valeur du véhicule, de la prime supplémentaire et des sinistres effectivement couverts. La franchise réduit l’indemnisation de certains dommages, mais elle ne rend pas toutes les garanties inutiles.
La première vérification consiste à identifier les franchises applicables à chaque garantie. Un contrat peut prévoir des montants ou modalités différents selon qu’il s’agit d’un dommage accidentel, d’un vol, d’un incendie ou d’un bris de glace.
Pour comprendre l’effet d’une franchise fixe de 500 €, prenons un exemple entièrement hypothétique dans lequel le dommage est couvert et aucune autre limite d’indemnisation ne s’applique.
Cas pratique : l’effet d’une franchise de 500 €
Supposons une VSP dont la valeur d’indemnisation retenue par l’assureur est de 6 000 €. Si elle subit un sinistre couvert entraînant une perte totale, avec une franchise fixe de 500 € et sans autre déduction, l’indemnisation théorique serait de 5 500 €.
Pour un dommage couvert évalué à 400 €, cette même franchise absorberait la totalité du montant. Le résultat pourrait toutefois être différent avec une garantie particulière, une franchise spécifique ou des conditions contractuelles distinctes.
Ce calcul montre pourquoi il faut regarder au-delà de l’étiquette « tous risques ». Les petits sinistres peuvent rester entièrement à la charge de l’assuré, tandis qu’une garantie couvrant une perte importante peut conserver une réelle utilité.
Pour comparer les formules, demandez les mêmes hypothèses de remboursement et vérifiez les critères suivants.
| Critère | Tiers + options | Tous risques |
|---|---|---|
| Responsabilité civile | Incluse | Incluse |
| Vol et incendie | Selon les options souscrites | Selon les garanties du contrat |
| Dommages au véhicule en cas d’accident responsable | Généralement non couverts sans garantie adaptée | Potentiellement couverts selon les exclusions |
| Franchise | À vérifier pour chaque option | À vérifier pour chaque garantie |
| Prime annuelle | À comparer par devis | À comparer par devis |
La protection du conducteur mérite une attention particulière, car la responsabilité civile ne rembourse pas ses propres préjudices corporels lorsqu’il est responsable. Son montant et ses conditions d’intervention peuvent être déterminants.
Pour évaluer le surcoût des garanties, comparez les primes annuelles sur une même période, les plafonds d’indemnisation et les franchises. La valeur de remplacement diminuée de la franchise donne un repère utile, mais pas un seuil universel de rentabilité : ce dernier dépend aussi des risques couverts et de leur probabilité, qui n’est pas connue à l’avance.
Une franchise élevée pousse à réfléchir prioritairement aux dommages financiers importants. Mais le choix de couverture doit également tenir compte de la sécurité du conducteur et de son besoin de mobilité en cas de sinistre.
Pourquoi les trajets de 5 km enchaînés fatiguent plus votre VSP que 30 km d’un coup ?
Sur une VSP thermique, plusieurs trajets de cinq kilomètres séparés par des périodes de refroidissement peuvent être plus contraignants qu’un trajet continu de trente kilomètres. Le moteur répète alors ses phases de démarrage à froid et peut fonctionner trop peu de temps à sa température normale. Cette comparaison ne s’applique pas de la même manière aux VSP électriques.
Au démarrage, le moteur thermique doit progressivement atteindre son régime thermique habituel. La répétition de parcours très courts peut favoriser l’accumulation d’humidité dans l’huile et certaines contraintes de combustion. Leur importance varie selon la motorisation, la température extérieure et le temps écoulé entre les trajets.
Un parcours plus long permet généralement au moteur d’atteindre des conditions stabilisées. Il ne faut cependant pas en conclure qu’un trajet de trente kilomètres est systématiquement meilleur : il représente également davantage de roulage, et la distance seule ne renseigne pas sur l’ensemble des contraintes.
Le cas d’un conducteur qui effectue ses courses en plusieurs petits allers-retours est révélateur. Chaque retour au domicile peut entraîner un nouvel arrêt suffisamment long pour laisser refroidir le moteur. L’organisation des déplacements devient alors un facteur d’entretien.
Une solution pratique consiste à regrouper les courses compatibles dans un même parcours, sans multiplier les démarrages inutiles. Cette organisation peut également réduire le temps consacré aux déplacements.
Les contraintes changent selon la technologie :
- Sur une VSP diesel, les trajets courts peuvent favoriser certains dépôts et compliquer la montée en température.
- Sur une éventuelle motorisation essence, les démarrages à froid et l’humidité résiduelle doivent également être pris en compte.
- Sur une VSP électrique, l’absence de moteur thermique élimine les contraintes liées à l’huile moteur et à la combustion, mais pas celles des pneus, freins et batteries.
Pour les utilisations urbaines répétées, consultez les recommandations spécifiques à un usage sévère ou à des trajets courts dans la documentation du constructeur. N’improvisez pas une fréquence de vidange et ne supposez pas qu’un trajet prolongé suffira à résoudre un problème mécanique.
Une mobilité bien organisée réduit certaines contraintes inutiles. Lorsque les trajets deviennent quotidiens, il reste toutefois un dernier ajustement essentiel : vérifier que votre assurance correspond au nouvel usage.
À retenir avant de changer de rythme
- La fréquence de conduite n’est pas le seul critère : les trajets domicile-travail et les conditions déclarées à l’assureur comptent également.
- Un changement durable de mobilité peut modifier simultanément les besoins de couverture, d’entretien et de budget.
- La transition doit être préparée avant d’adopter de nouvelles habitudes, avec une confirmation contractuelle si nécessaire.
Quand basculer votre VSP en usage quotidien sans vous retrouver sous-assuré pendant 30 jours ?
Si votre VSP passe d’un usage occasionnel à un usage quotidien, contactez votre assureur avant de modifier durablement vos habitudes, notamment si vous commencez des trajets domicile-travail ou changez les conditions déclarées. En France, il n’existe pas de période universelle de trente jours pendant laquelle un conducteur serait automatiquement sous-assuré. Les obligations dépendent des circonstances et du contrat.
Le changement de fréquence ne constitue pas toujours, à lui seul, une aggravation du risque au sens juridique. En revanche, certaines évolutions peuvent rendre inexactes les réponses initialement fournies à l’assureur : nouveau type de déplacement, conditions de stationnement différentes ou modification d’autres caractéristiques prises en compte lors de la souscription.
Les articles du Code des assurances sur les obligations déclaratives prévoient notamment, à l’article L113-2, la déclaration dans un délai de quinze jours des circonstances nouvelles répondant aux conditions légales. Ce délai ne constitue pas une autorisation générale de circuler avec des déclarations devenues inexactes.
Une modification non déclarée peut avoir des conséquences sur le contrat et l’indemnisation, mais la nullité et la réduction d’indemnité obéissent à des conditions juridiques différentes. Elles ne sont donc pas automatiques.
La transition peut s’organiser en trois étapes.
- Décrivez le nouvel usage. Indiquez les trajets prévus, leur fréquence, leur motif et les changements éventuels de stationnement.
- Contactez l’assureur. Demandez si une modification de déclaration, de garanties ou de prime est nécessaire et sous quelle forme elle doit être effectuée.
- Vérifiez la confirmation. Examinez l’avenant éventuel, sa date d’effet, les garanties, les franchises et les exclusions avant de compter sur la nouvelle couverture.
Le changement inverse mérite également un examen. Si votre VSP devient occasionnelle, une diminution du risque assuré peut, en droit français et sous certaines conditions, ouvrir la possibilité de demander une baisse de prime. Elle n’est toutefois pas garantie du seul fait d’une diminution du kilométrage.
L’assurance ne constitue qu’une partie de la transition. En passant à un usage quotidien, surveillez davantage les éléments sollicités par les kilomètres et les cycles de conduite. Si vous passez au contraire à un usage rare, renforcez le suivi calendaire et préparez les immobilisations.
Enfin, vérifiez que les performances et les contraintes réglementaires de votre VSP restent compatibles avec vos nouveaux itinéraires. Une utilisation devenue régulière peut révéler des limites qui n’étaient pas gênantes lors d’un usage ponctuel.
Pour passer à l’action, consignez vos déplacements prévus sur quatre semaines, demandez une confirmation écrite à votre assureur lorsque les conditions déclarées changent et vérifiez la prochaine échéance d’entretien. Vous disposerez ainsi d’une base concrète pour conserver votre VSP, adapter son utilisation ou réexaminer votre choix de mobilité.
Faut-il assurer une VSP qui reste plusieurs mois dans un garage ?
En France, l’obligation d’assurance peut subsister même lorsqu’un véhicule ne circule pas et se trouve dans un garage privé. Certaines exceptions existent, notamment selon son état et sa capacité à circuler. Avant toute résiliation ou suspension, faites confirmer les conditions applicables par votre assureur. Dans les autres pays francophones, vérifiez les règles locales.
Une VSP électrique convient-elle mieux à un usage occasionnel ?
Elle évite les contraintes des démarrages à froid d’un moteur thermique et ne nécessite pas de vidange d’huile moteur. En revanche, ses batteries doivent être entretenues et stockées dans les conditions prévues par le constructeur. Le choix dépend aussi du coût d’acquisition, de la recharge disponible et de la fréquence réelle des déplacements.
Peut-on laisser une voiture sans permis trois semaines sans la démarrer ?
Trois semaines d’immobilisation ne provoquent pas nécessairement une panne. Il est néanmoins prudent de vérifier les recommandations du constructeur concernant la batterie, le stationnement et les pneumatiques. Un simple démarrage au ralenti n’est pas une solution universelle d’entretien et peut être inadapté à certains moteurs thermiques.
Comment estimer le coût mensuel réel d’une VSP peu utilisée ?
Additionnez sur une année les primes d’assurance, l’entretien, le stationnement, les dépenses d’énergie et une provision pour les réparations, puis ajoutez la dépréciation estimée du véhicule. Ramenez ensuite le total à un mois et, si cela vous aide, au trajet réellement effectué. Cette méthode permet de comparer la possession d’une VSP à d’autres solutions de mobilité.
Est-il préférable d’acheter une VSP avant de connaître sa fréquence d’utilisation ?
Si vos besoins restent incertains, commencez par relever vos trajets pendant plusieurs semaines. Comparez ensuite les coûts fixes et variables d’une VSP avec ceux d’une solution ponctuelle disponible localement. L’achat devient plus facile à justifier lorsque les déplacements sont suffisamment réguliers ou qu’aucune alternative adaptée n’existe.