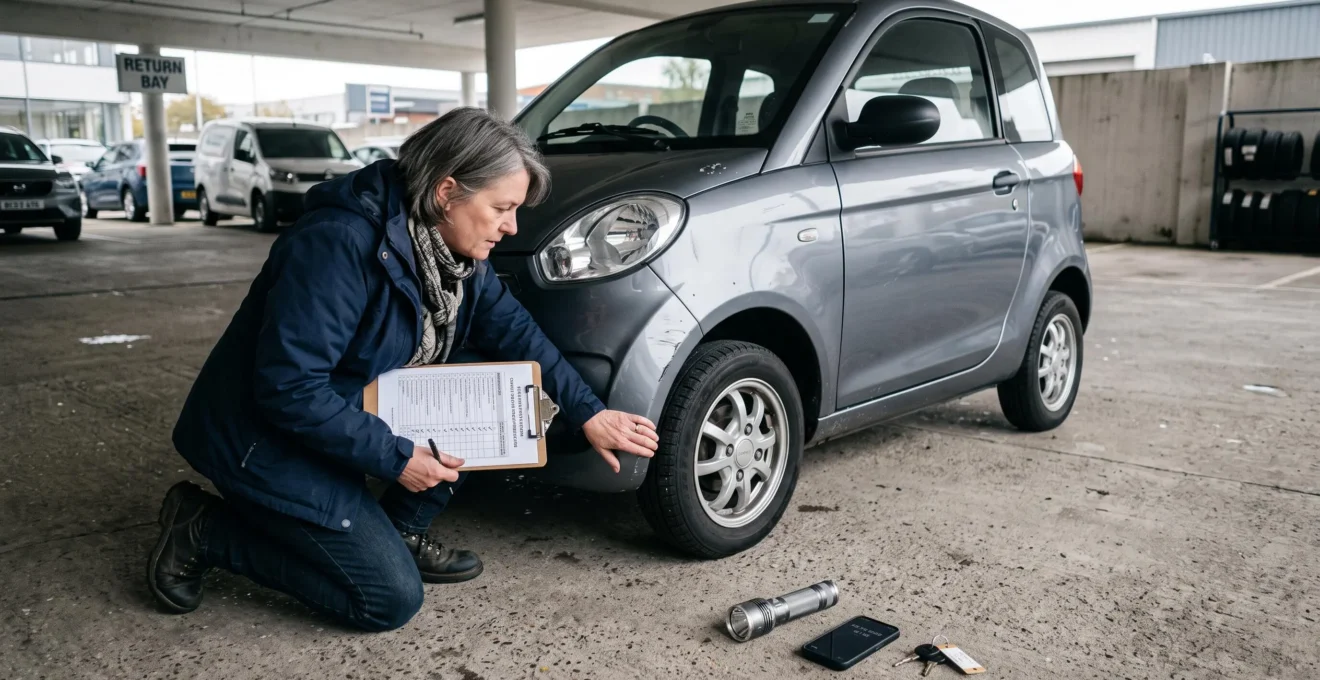
Une voiture sans permis en location avec option d’achat (LOA) peut sembler financièrement accessible grâce à ses mensualités. Pourtant, au moment de restituer le véhicule, des rayures, un dépassement du kilométrage ou des frais contractuels peuvent transformer une opération apparemment maîtrisée en dépense imprévue.
Le véritable enjeu n’est donc pas seulement de négocier un loyer raisonnable. Il consiste à connaître précisément les conditions de restitution, à anticiper l’état du véhicule et à comparer les différentes possibilités de sortie : rendre la VSP, exercer l’option d’achat ou choisir dès le départ un autre mode de financement.
Cette analyse concerne principalement les contrats français, pour lesquels les sources réglementaires citées sont disponibles. Les règles peuvent être différentes en Belgique, en Suisse, au Luxembourg et dans les autres territoires francophones. Quel que soit le pays, le contrat signé et ses annexes restent indispensables pour évaluer les coûts effectivement applicables.
LOA d’une voiture sans permis : les points essentiels
- Une restitution peut entraîner plusieurs frais cumulés : remise en état, kilométrage supplémentaire et frais annexes prévus au contrat.
- Le barème d’usure et les conditions de restitution doivent être étudiés avant la signature, puis vérifiés plusieurs semaines avant l’échéance.
- Lever l’option d’achat peut éviter une restitution, mais la valeur de rachat doit être comparée au marché et aux dépenses futures.
- Pourquoi la restitution d’une LOA peut coûter plusieurs centaines d’euros même si tout « semble correct » ?
- Comment lire un contrat de LOA : 5 clauses qui pèsent sur la facture finale
- LOA ou occasion : quel choix quand vous roulez peu (6 000 km/an) ?
- L’erreur de négliger les micro-rayures : ce qui est toléré et ce qui est facturé à la restitution
- Quand lever l’option d’achat devient une bonne affaire : les critères pour décider
- Comparer deux offres de leasing : les services inclus et le coût réel au-delà de la mensualité
- Comptant, crédit ou location : quel choix quand vous pensez changer de véhicule dans 24 mois ?
- Comptant, crédit ou LOA pour une voiture sans permis : choisir son financement sans surpayer
Pourquoi la restitution d’une LOA peut coûter plusieurs centaines d’euros même si tout « semble correct » ?
Une facture de restitution peut atteindre plusieurs centaines d’euros parce que le loueur examine séparément différents éléments de la voiture sans permis : carrosserie, jantes, pneumatiques, vitrages et kilométrage. Un véhicule qui paraît correctement entretenu peut présenter plusieurs défauts facturables selon le contrat. Le montant dépend toutefois du barème applicable et des dommages réellement constatés.
La difficulté vient de la différence entre l’état que le conducteur juge acceptable et celui prévu contractuellement. Une rayure peu visible, un enjoliveur endommagé ou un pneu présentant une usure non conforme peuvent donner lieu à des frais si les conditions de restitution le prévoient.
Il n’existe pas de barème universel applicable à toutes les LOA. L’état attendu doit notamment être apprécié au regard de l’âge, du kilométrage et des dispositions contractuelles. La fiche de l’Institut national de la consommation sur la LOA recommande notamment d’assister à l’expertise de restitution.
Le constat devrait permettre au conducteur et au représentant du loueur de relever les désaccords éventuels. Un état des lieux réalisé en présence des deux parties, documenté et signé avec les réserves nécessaires, fournit des éléments plus utiles qu’une contestation formulée après coup.
Pour comprendre l’effet cumulatif, voici un exemple purement hypothétique. Ces montants ne correspondent ni à un tarif constructeur ni à une moyenne constatée sur le marché des VSP.
Simulation pédagogique : comment une restitution atteint 800 €
Un contrat fictif prévoit une facturation de 200 € pour des dommages de carrosserie, 120 € pour une jante, 180 € pour des pneumatiques non conformes et 300 € pour un dépassement du forfait kilométrique.
Le total atteint 800 €. Cet exemple illustre uniquement l’addition de plusieurs postes. Leur facturation effective suppose des clauses applicables, des défauts établis et des montants justifiables.
Le bon réflexe consiste à organiser un pré-contrôle plusieurs semaines avant la restitution. Photographiez le véhicule, demandez au loueur ses critères de facturation et faites chiffrer les réparations envisagées par un professionnel indépendant. Comparez les devis avec les montants annoncés par le bailleur, sans engager de travaux incompatibles avec ses conditions contractuelles.
Enfin, distinguez deux situations. Si vous restituez la VSP, les frais liés à son état peuvent entrer en jeu. Si vous exercez l’option d’achat et en devenez propriétaire, il n’y a normalement pas de remise du véhicule au loueur à expertiser au titre d’une restitution. D’autres sommes contractuellement dues peuvent néanmoins subsister.
Une restitution bien préparée commence ainsi par la lecture du contrat, et non par un nettoyage effectué la veille du rendez-vous.
Comment lire un contrat de LOA : 5 clauses qui pèsent sur la facture finale
Pour identifier les coûts cachés d’une LOA, examinez cinq ensembles de clauses : kilométrage, valeur de rachat, usure, services obligatoires et conditions de sortie. Chacun peut modifier le coût réel de votre voiture sans permis. Les mensualités ne suffisent donc pas à comparer deux contrats, même lorsqu’ils concernent exactement le même modèle.
- Le kilométrage autorisé. Vérifiez le plafond total, la manière dont il est calculé et le prix du kilomètre supplémentaire. Demandez si le forfait peut être révisé pendant la location et à quel coût. Un ajustement payant peut être préférable à une facturation finale, mais cela doit être calculé.
- La valeur de rachat. Le contrat fixe dès l’origine le prix permettant d’acquérir le véhicule. Comparez cette somme avec une estimation réaliste de la valeur future d’une VSP équivalente. Vérifiez également le traitement du dépôt de garantie et des paiements déjà effectués.
- L’usure et les remises en état. Exigez les critères d’évaluation de la carrosserie, des roues, des vitres et de l’habitacle. Un contrat qui renvoie à un barème non fourni rend difficile l’estimation des frais.
- Les frais et prestations annexes. Repérez les frais de dossier, de restitution, d’entretien, les exigences d’assurance et les éventuelles conditions de réalisation des réparations. Vérifiez ce qui est inclus dans le loyer et ce qui reste à votre charge.
- La sortie anticipée. Identifiez les conditions de résiliation, de rachat anticipé ou de transfert éventuel du contrat. Le montant à payer si vous devez changer de véhicule avant le terme peut être déterminant.
En France, la fiche réglementaire de la DGCCRF sur la LOA automobile rappelle les obligations d’information applicables et la nécessité de formaliser le contrat sur un support durable. Elle précise également que, lorsqu’une assurance est exigée pour le financement, le consommateur peut choisir une couverture équivalente auprès d’un autre assureur.
Une exigence particulière du loueur ne doit pas être confondue avec une obligation légale générale. De même, une clause de restitution figurant au contrat n’est pas automatiquement licite ou incontestable.
Pour chaque clause, inscrivez dans un tableau personnel le montant connu, la méthode de calcul des sommes variables et le document contractuel qui les justifie. Si le loueur ne peut pas fournir un barème ou expliquer une pénalité, demandez une clarification écrite avant de signer.
Ce travail permet ensuite de vérifier si la LOA reste pertinente pour votre utilisation réelle, notamment lorsque vous parcourez peu de kilomètres.
LOA ou occasion : quel choix quand vous roulez peu (6 000 km/an) ?
À 6 000 km par an, une VSP d’occasion peut être économiquement intéressante si vous souhaitez la conserver longtemps et acceptez son entretien. La LOA peut convenir lorsque vous recherchez un véhicule récent et des dépenses contractuelles plus prévisibles. Mais un faible kilométrage ne supprime ni les frais de location ni les contraintes de restitution.
Sur trois ans, une utilisation stable de 6 000 km par an représente 18 000 km. Ce volume peut correspondre à un forfait de LOA relativement limité, sous réserve des offres disponibles. Il faut cependant déterminer si vous payez uniquement pour votre usage ou également pour des services dont vous n’avez pas réellement besoin.
Le coût au kilomètre donne un indicateur utile, à condition de comparer les mêmes postes. Pour une LOA avec restitution, additionnez les sommes réellement supportées pendant la période, puis les éventuels frais de sortie. Pour un véhicule acheté, prenez le prix d’acquisition, ajoutez les dépenses associées et déduisez sa valeur de revente estimée.
| Critère | LOA | VSP d’occasion achetée |
|---|---|---|
| Kilométrage | Plafond à respecter selon le contrat | Pas de pénalité kilométrique contractuelle de location |
| État du véhicule | Critères de restitution | Influence sur les réparations et la revente |
| Coût initial | Premier loyer et éventuels versements initiaux | Prix d’achat ou financement |
| Fin d’utilisation | Restitution, rachat ou autre solution acceptée contractuellement | Conservation ou revente libre, sous réserve des engagements de financement |
| Risques principaux | Frais de sortie et contraintes contractuelles | Décote, entretien et réparations |
Une LOA à faible forfait kilométrique reste exposée au risque d’usure. À l’inverse, une VSP d’occasion ne génère pas de facture de restitution, mais ses réparations peuvent être imprévisibles et sa revente moins avantageuse qu’espéré.
Autre point décisif : votre utilisation peut changer. Un nouveau travail ou une modification des trajets familiaux pourrait porter votre parcours annuel de 6 000 à 12 000 km. Une voiture achetée peut perdre davantage de valeur avec ce kilométrage supplémentaire ; une LOA peut, en plus, déclencher une facturation contractuelle des kilomètres dépassés.
Avant de choisir, préparez deux estimations : l’une avec votre kilométrage actuel, l’autre avec un scénario d’augmentation réaliste. Comparez aussi les dépenses d’entretien et les modalités de sortie.
Si vous choisissez finalement la location, la maîtrise des petits dommages devient aussi importante que celle du compteur kilométrique.
L’erreur de négliger les micro-rayures : ce qui est toléré et ce qui est facturé à la restitution
Une micro-rayure ne déclenche pas automatiquement une pénalité en LOA. Sa facturation dépend des critères de restitution, de sa profondeur, de son étendue et de l’état normalement attendu pour un véhicule du même âge et du même kilométrage. Les rayures profondes, impacts visibles et détériorations des jantes méritent une attention particulière avant le retour.
Une marque superficielle qui s’atténue au nettoyage ou au polissage ne présente pas le même enjeu qu’une rayure traversant la peinture. Mais il serait trompeur de donner une dimension maximale universellement tolérée : les documents de restitution et les pratiques d’évaluation peuvent varier selon le bailleur.
Une inspection méthodique doit couvrir cinq zones : les panneaux de carrosserie, les pare-chocs, les roues et pneumatiques, les vitrages ainsi que l’habitacle. Examinez chaque zone à la lumière du jour et relevez les défauts séparément, même s’ils paraissent mineurs.
Le principal problème est parfois l’accumulation : des marques sur plusieurs panneaux peuvent conduire à plusieurs lignes de facturation. Il ne faut toutefois pas présumer qu’un forfait global s’applique automatiquement. Demandez un décompte détaillé et la référence au barème contractuel.
La prévention commence à la livraison. Prenez des photographies datées et conservez le procès-verbal initial. Recommencez après un incident et quelques semaines avant la restitution, avec des clichés généraux et des vues rapprochées. Ces documents peuvent faciliter la distinction entre défauts préexistants et dommages survenus pendant votre utilisation.
Les cinq vérifications à effectuer avant de rendre votre VSP
- Ressortez le procès-verbal initial et les photographies de livraison : constituez un dossier de référence daté.
- Inspectez carrosserie, roues, vitrages, pneus et habitacle : établissez une liste photographique des défauts actuels.
- Comparez chaque défaut aux critères du contrat : préparez un tableau indiquant les dommages potentiellement facturables.
- Demandez les conditions de réparation et, si nécessaire, un devis indépendant : obtenez une estimation écrite par intervention.
- Préparez le rendez-vous de restitution et vos éventuelles réserves : conservez une copie du constat final et des documents signés.
Trois réponses sont possibles face à un dommage : le faire réparer avant restitution si le contrat l’autorise, accepter une facturation justifiée ou mobiliser une garantie de restitution lorsque celle-ci couvre précisément le défaut. Comparez les franchises, plafonds et exclusions d’une éventuelle garantie avant de compter dessus.
Si la remise en état annoncée paraît coûteuse, il devient pertinent de vérifier si l’achat définitif de la VSP constitue une meilleure solution.
Quand lever l’option d’achat devient une bonne affaire : les critères pour décider
Lever l’option d’achat devient intéressant lorsque le prix contractuel de rachat, augmenté des frais d’acquisition et des dépenses futures prévisibles, est cohérent avec la valeur d’une VSP équivalente sur le marché. L’opération peut aussi être pertinente si vous connaissez l’historique du véhicule et souhaitez le garder plusieurs années. Elle n’est pas automatiquement avantageuse.
Le prix de rachat est normalement défini dès la signature. Vous pouvez donc comparer cette valeur résiduelle avec les annonces de voitures sans permis d’occasion de même modèle, d’âge proche et de kilométrage comparable. Les annonces ne prouvent pas les prix auxquels les véhicules sont effectivement vendus : confrontez plusieurs offres et, si possible, des estimations professionnelles.
Pour prendre la décision à l’échéance, distinguez les loyers déjà versés des sommes restant à payer. Les mensualités passées participent au coût historique de votre mobilité, mais elles sont déjà engagées : elles ne doivent pas, à elles seules, vous pousser à racheter un véhicule trop cher. L’arbitrage porte surtout sur les coûts et les avantages futurs des options encore disponibles.
Exemple hypothétique : si la valeur de rachat contractuelle est de 6 000 € et qu’un véhicule réellement comparable peut être acquis pour 7 000 €, l’option présente un écart apparent favorable de 1 000 €. Ce montant ne représente pas encore un gain net. Il faut vérifier les frais de transfert, l’état mécanique, les réparations prévues et les différences éventuelles de garantie.
À l’inverse, si la valeur de rachat excède celle d’un modèle équivalent disponible sur le marché, restituer la VSP peut être plus rationnel. Une éventuelle négociation avec le bailleur reste une possibilité commerciale, sans droit automatique à obtenir une réduction du prix contractuel.
La levée d’option transfère également les responsabilités d’un propriétaire. En France, elle implique notamment l’établissement d’une nouvelle carte grise au nom de l’acquéreur. L’assurance doit être adaptée à la nouvelle situation, et les frais d’entretien ainsi que les réparations futures doivent être anticipés.
Cette logique de coût complet doit aussi guider la comparaison des propositions de leasing avant la signature.
Comparer deux offres de leasing : les services inclus et le coût réel au-delà de la mensualité
Pour comparer deux leasings de voiture sans permis, calculez le montant total effectivement payé sur une durée identique, puis examinez les services et les conditions de sortie. Une mensualité plus faible ne garantit pas un contrat moins cher : un premier loyer important, un entretien exclu ou des pénalités élevées peuvent inverser le classement des offres.
Commencez par établir deux scénarios distincts : la restitution du véhicule à l’échéance et son achat définitif. Dans le premier cas, la valeur de rachat n’est pas un paiement à ajouter. Dans le second, elle fait partie du coût d’acquisition.
Pour une restitution, additionnez le premier loyer majoré éventuel, les loyers suivants, les frais contractuels non compris, les prestations nécessaires et les frais de sortie effectivement dus. Tenez compte de la restitution éventuelle du dépôt de garantie, sans le confondre avec un premier loyer définitivement acquis.
Pour une acquisition, ajoutez le prix d’option d’achat et les frais correspondants. Ne comptez pas deux fois les prestations déjà incluses dans les loyers.
Les prestations incluses peuvent faire une différence réelle. Examinez l’entretien courant, l’assistance, le véhicule de remplacement, l’assurance et les éventuelles garanties couvrant certains frais de restitution. Pour chacune, demandez les plafonds, franchises, exclusions et conditions d’utilisation.
| Élément à vérifier | Offre A | Offre B |
|---|---|---|
| Premier versement | Montant et nature du versement à relever | Montant et nature du versement à relever |
| Mensualités | Montant et nombre exacts | Montant et nombre exacts |
| Kilométrage | Forfait et pénalités | Forfait et pénalités |
| Entretien | Prestations et exclusions | Prestations et exclusions |
| Assurance | Garanties et coût à prévoir | Garanties et coût à prévoir |
| Restitution | Barème et frais éventuels | Barème et frais éventuels |
| Option d’achat | Prix et modalités de paiement | Prix et modalités de paiement |
| Sortie anticipée | Conditions et coût à estimer | Conditions et coût à estimer |
Une offre intégrant l’entretien peut être intéressante si les interventions incluses correspondent à vos besoins réels. À l’inverse, payer des services inutilisés peut augmenter le coût total sans améliorer votre mobilité.
La transparence du loueur est également un critère de comparaison. Une enquête de la DGCCRF sur les clauses des contrats de LOA, publiée en avril 2025, a révélé des anomalies dans 50 % des 101 établissements contrôlés entre avril 2023 et juin 2024. Ce résultat concerne les établissements inspectés et ne peut pas être extrapolé à l’ensemble du marché des voitures sans permis.
50 %
Taux d’anomalies relevé parmi 101 établissements contrôlés par la DGCCRF dans une enquête portant sur les pratiques relatives aux contrats de LOA. Il ne s’agit ni du taux national de contrats irréguliers ni d’une statistique propre aux VSP.
DGCCRF, enquête publiée le 14 avril 2025, contrôles réalisés d’avril 2023 à juin 2024.
L’administration a notamment relevé un cas isolé de frais de dépréciation susceptibles de s’apparenter à une remise à neuf. Cela rappelle l’importance de vérifier la justification des sommes réclamées, sans supposer que chaque frais contractuel est abusif.
Enfin, demandez ce qui se passerait si vous souhaitiez arrêter la location plus tôt : indemnités éventuelles, possibilité de rachat anticipé, modalités de cession ou de transfert du contrat lorsqu’elles sont admises. Ces éléments révèlent la flexibilité réelle d’une proposition.
Cette flexibilité prend une importance particulière lorsque vous envisagez déjà de changer de voiture sans permis à court terme.
Comptant, crédit ou location : quel choix quand vous pensez changer de véhicule dans 24 mois ?
Si vous pensez changer de voiture sans permis dans 24 mois, comparez principalement le coût de détention sur deux ans et les contraintes de sortie. L’achat comptant ou à crédit permet une revente sans barème de restitution locatif. Une LOA de durée adaptée peut toutefois convenir si son coût total et ses conditions de retour sont avantageux.
Sur une période aussi courte, l’amortissement du véhicule constitue un facteur important. Une VSP neuve achetée peut perdre une partie de sa valeur avant la revente. À l’inverse, les loyers d’une LOA financent l’utilisation du véhicule et intègrent les conditions économiques du bailleur.
Pour comparer les solutions, établissez la même période de référence de 24 mois. En achat comptant, estimez le prix d’acquisition, les dépenses supportées et la valeur de revente probable. En achat à crédit, ajoutez le coût du financement et tenez compte du capital restant dû lors de la revente. En LOA, retenez les paiements prévus et les éventuels frais de restitution.
Le véhicule acheté peut être revendu avant deux ans, mais cette opération ne supprime pas les obligations éventuelles envers l’organisme prêteur. Selon le montage du financement, il peut notamment être nécessaire de solder le crédit ou de gérer une garantie. Vérifiez ces points avant la signature.
Pour une LOA, il faut distinguer un contrat de 24 mois arrivant normalement à échéance d’un contrat plus long que vous souhaitez interrompre après deux ans. Dans le second cas, des sommes supplémentaires peuvent être dues selon les clauses et le cadre juridique applicable.
Il faut également examiner votre degré de certitude. Si vous savez déjà qu’un changement de véhicule interviendra dans exactement deux ans, une formule dont la fin correspond à cet horizon est plus facile à comparer. Si ce changement dépend d’un événement incertain, la possibilité de garder ou de revendre le véhicule librement peut avoir davantage de valeur.
Un scénario pédagogique permet de visualiser le raisonnement : un conducteur hésite entre acheter une VSP pour la revendre après 24 mois et souscrire une LOA. Il doit d’abord estimer le prix de revente de la voiture achetée, puis déterminer le montant total des loyers et frais de la location. Sans ces deux estimations, aucune mensualité isolée ne permet de désigner la solution la moins chère.
La bonne formule dépend finalement de trois paramètres : votre trésorerie, votre utilisation et la durée pendant laquelle vous souhaitez réellement conserver la VSP.
À retenir avant de choisir votre financement
- Un loyer faible ne signifie pas un coût total faible : les versements initiaux, prestations et frais de sortie doivent être additionnés.
- Le kilométrage prévu et l’état probable du véhicule peuvent modifier l’intérêt économique d’une LOA.
- La liberté de conserver, revendre ou racheter la VSP doit correspondre à votre horizon de détention, surtout si celui-ci reste incertain.
Comptant, crédit ou LOA pour une voiture sans permis : choisir son financement sans surpayer
Pour financer une voiture sans permis sans surpayer, commencez par évaluer votre épargne disponible, votre kilométrage annuel et votre durée de détention envisagée. Le comptant évite les intérêts d’un crédit mais mobilise votre argent. Le crédit répartit l’achat dans le temps. La LOA facilite l’usage temporaire, tout en imposant des contraintes contractuelles.
Chaque formule comporte un coût différent. L’achat comptant immobilise une somme qui pourrait servir à d’autres dépenses ou rester placée. Le crédit ajoute le coût du financement, dont les intérêts et frais éventuels. La LOA implique des loyers, des frais possibles et une décision à l’échéance.
Pour un crédit en France, examinez notamment le taux annuel effectif global (TAEG), le montant total dû, la durée et les conditions de remboursement anticipé. Pour une LOA, ne supposez pas qu’un taux présenté dans une publicité permet à lui seul de mesurer le coût : utilisez les montants contractuels, les informations précontractuelles et les conditions de sortie. Les deux opérations ne sont pas juridiquement identiques.
| Situation | Option à étudier en priorité | Point de vigilance |
|---|---|---|
| Épargne suffisante et détention longue | Achat comptant | Conserver une réserve financière et anticiper l’entretien |
| Besoin de répartir l’achat sur plusieurs années | Crédit classique | Coût total du crédit et revente éventuelle |
| Volonté de changer régulièrement de VSP | LOA | Kilométrage, état et frais de sortie |
| Utilisation très faible et durable | Achat d’occasion | État mécanique, réparations et valeur de revente |
| Kilométrage ou durée de détention incertains | Achat comptant ou à crédit à comparer | Flexibilité financière et risque de décote |
Le choix doit aussi distinguer le coût du financement du coût des risques. En achetant une VSP, vous supportez directement sa décote et les dépenses liées à sa propriété. En LOA, le bailleur reste propriétaire tant que l’option n’est pas exercée, mais vous assumez certaines obligations d’entretien, de conservation et de restitution.
La location ne supprime donc pas le risque économique. Elle le répartit autrement entre le loueur et le conducteur. Il convient également de vérifier les garanties proposées, les exclusions et les dépenses mécaniques restant à votre charge, quelle que soit la formule.
Pour arrêter une décision, préparez un comparatif écrit comprenant le montant total des paiements, les dépenses d’utilisation comparables, les frais de sortie et, pour un achat, une estimation prudente de la valeur de revente. Testez ensuite un scénario plus défavorable : kilométrage supérieur, réparations imprévues ou changement de véhicule plus tôt que prévu.
La LOA peut rester pertinente pour un conducteur recherchant une VSP récente avec une durée d’utilisation définie et un forfait kilométrique adapté. Mais elle devient plus difficile à maîtriser lorsqu’il existe de fortes incertitudes sur l’usage ou lorsque les critères de restitution restent peu transparents.
Le prix de l’option d’achat doit enfin être vérifié même si vous envisagez initialement de restituer le véhicule. Il peut constituer une alternative intéressante à l’échéance, notamment lorsque la VSP a été bien entretenue et que sa valeur de marché dépasse le montant contractuel de rachat.
Demandez ensuite une proposition écrite détaillée pour chaque formule envisagée et comparez les coûts sur une durée identique. Vous pourrez choisir votre financement sur des montants vérifiables plutôt que sur la seule mensualité publicitaire.
Peut-on contester une facture de restitution de voiture sans permis ?
Oui, une somme réclamée peut être contestée lorsque son fondement, son montant ou l’imputation du dommage sont discutables. Demandez un décompte détaillé, les critères contractuels appliqués et les éléments du constat. Conservez vos photographies et formulez vos réserves par écrit. En France, les règles de protection des consommateurs peuvent également s’appliquer aux clauses abusives ou illicites.
Le loueur peut-il exiger que toutes les rayures soient réparées ?
Une telle exigence ne peut pas être considérée comme automatiquement justifiée. Il faut examiner les critères de restitution, l’âge du véhicule, son kilométrage et la nature réelle des dommages. L’usure normale doit être distinguée des dégradations imputables au locataire, et les frais réclamés doivent pouvoir être justifiés.
Que se passe-t-il lorsque le forfait kilométrique est dépassé ?
Un dépassement peut entraîner une facturation supplémentaire selon les modalités du contrat. Avant l’échéance, vérifiez le kilométrage réellement parcouru, le tarif applicable et l’existence éventuelle d’une possibilité de révision du forfait. Aucun prix unique au kilomètre ne s’applique à toutes les LOA.
Le dépôt de garantie est-il toujours récupéré à la fin de la LOA ?
Non, son traitement dépend des conditions contractuelles et des sommes éventuellement dues. Le dépôt de garantie doit être distingué d’un premier loyer majoré, qui n’a pas la même nature. Vérifiez les règles de restitution ou d’imputation du dépôt, notamment si vous exercez l’option d’achat.
Peut-on exercer l’option d’achat avant la date prévue ?
Un rachat anticipé peut être envisageable selon les stipulations du contrat et les dispositions applicables. Il ne faut pas supposer qu’il est toujours possible au prix de rachat initialement prévu pour l’échéance normale. Demandez au bailleur un décompte écrit précisant les sommes à régler et les formalités nécessaires avant de vous engager.