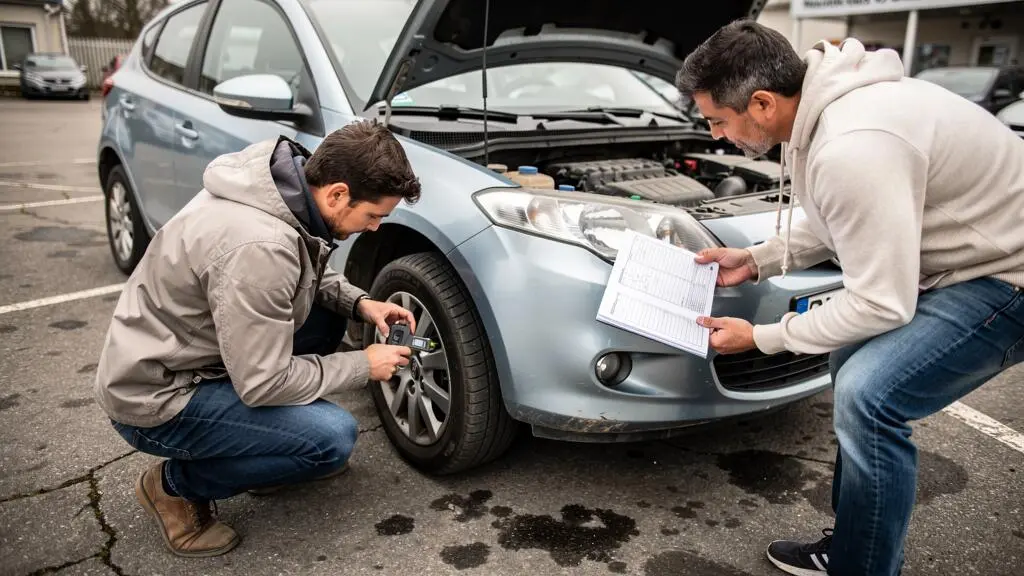
Une voiture sans permis affichée à 7 500 € peut finalement mobiliser un budget nettement supérieur. Pneus usés, entretien différé, assurance, démarches administratives ou financement mal comparé : les dépenses s’accumulent parfois avant même les premiers kilomètres. Pour un acheteur au budget serré, cet écart peut suffire à déséquilibrer plusieurs mois de finances.
Les 1 200 € de frais oubliés constituent ici un scénario de risque à anticiper, pas une moyenne constatée. Une voiture correctement entretenue peut nécessiter beaucoup moins de dépenses immédiates. Une autre peut exiger davantage, notamment si plusieurs interventions mécaniques sont à prévoir.
Pour acheter sans mauvaise surprise, il faut distinguer trois montants : le prix demandé par le vendeur, l’argent réellement nécessaire pour mettre le véhicule en circulation et son coût de détention jusqu’à une éventuelle revente. Cette approche vaut dans les pays francophones, mais les obligations administratives, les assurances et les règles de financement doivent être vérifiées localement. Les références réglementaires présentées ci-dessous concernent principalement la France.
Le véritable budget d’une voiture sans permis en trois décisions
- Faites estimer les réparations avant de négocier : 1 200 € est un scénario de précaution, pas une dépense automatique.
- Construisez un budget en sept lignes incluant achat, formalités, assurance, entretien et réserve d’imprévus.
- Comparez les financements sur leur coût total et anticipez la valeur de revente à 24 mois, plutôt que de regarder uniquement la mensualité.
- Pourquoi le prix affiché d’une VSP peut cacher jusqu’à 1 200 € de remise en état ?
- Comment calculer votre budget VSP en 7 lignes sans oublier les frais incontournables ?
- Neuf ou occasion : quel choix quand vous pensez revendre dans 24 mois ?
- L’erreur de payer une VSP trop personnalisée qui se revend plus lentement
- À quel moment négocier le prix d’une VSP pour éviter le blocage dès la première visite ?
- L’erreur d’allonger la durée du financement pour baisser la mensualité : payer plus au total
- Comment créer un plan d’épargne automatique en 20 minutes avec 3 paliers de sécurité ?
- Méthode de financement : comment choisir sans payer 30% de plus sur une voiture sans permis
Pourquoi le prix affiché d’une VSP peut cacher jusqu’à 1 200 € de remise en état ?
Le prix affiché d’une voiture sans permis d’occasion ne comprend pas nécessairement les dépenses indispensables pour rouler sereinement. Pneus, courroie, freins, batterie ou révision peuvent avoir été négligés. Si plusieurs interventions arrivent simultanément, une enveloppe hypothétique de 1 200 € peut être rapidement absorbée. Seul un examen du véhicule et des devis permettent de déterminer le montant réellement nécessaire.
Une voiture nettoyée, présentée avec une carrosserie brillante et un habitacle impeccable n’est pas forcément prête mécaniquement. Les préparations commerciales visibles ne remplacent ni les opérations d’entretien prévues par le constructeur ni un contrôle indépendant.
Le premier réflexe consiste à demander le carnet d’entretien, les factures et les références exactes des pièces déjà remplacées. Une déclaration orale du vendeur ne permet pas de vérifier l’échéance d’une courroie ou la réalité d’une intervention.
Pour mesurer le risque, voici une simulation pédagogique de remise en état. Les montants sont choisis uniquement pour illustrer une méthode de calcul : ils ne constituent ni des prix moyens du marché ni des devis.
Simulation : 1 200 € de remise en état potentielle
| Intervention | Montant simulé | Priorité |
|---|---|---|
| Remplacement de pneus | 240 € | Sécurité |
| Réfection du freinage | 260 € | Sécurité |
| Remplacement de courroie | 320 € | Fiabilité mécanique |
| Révision et consommables | 180 € | Entretien |
| Batterie | 140 € | Démarrage |
| Petites interventions | 60 € | Selon diagnostic |
| Total hypothétique | 1 200 € | À confirmer |
Un véhicule disposant de factures récentes peut ne nécessiter aucune de ces interventions. À l’inverse, une panne importante non diagnostiquée peut dépasser cette enveloppe.
Il faut séparer les opérations qui affectent la sécurité et la fiabilité de celles qui relèvent du confort. Des pneus dangereux ou des freins défectueux appellent une correction immédiate. Un élément décoratif abîmé peut souvent attendre.
En France, les quadricycles concernés sont soumis au contrôle technique des quadricycles à moteur. Après le premier contrôle, la périodicité réglementaire est de trois ans. Pour la vente à un particulier d’un véhicule concerné de plus de cinq ans, un contrôle technique de moins de six mois est normalement requis, sous réserve des conditions applicables.
Ce contrôle ne constitue pas une expertise mécanique exhaustive. Il faut donc demander à un professionnel indépendant d’examiner l’usure des pneus, le freinage, les transmissions, la batterie et les échéances d’entretien propres au modèle.
Pour un véhicule immatriculé en France, demandez également au vendeur le rapport historique officiel HistoVec. Ce service gratuit apporte des informations administratives, sans certifier l’état mécanique ni remplacer les factures.
Votre checklist avant de signer une VSP d’occasion
- Photographiez les pneus, les défauts visibles et les éléments d’usure : constituez un dossier de constat.
- Demandez les factures et le carnet d’entretien : établissez une liste datée des opérations réalisées ou non justifiées.
- Obtenez le contrôle technique et, en France, le rapport HistoVec applicable : réunissez les documents administratifs disponibles.
- Faites contrôler le véhicule par un professionnel indépendant : récupérez un diagnostic écrit et des devis détaillés.
- Classez les dépenses par urgence et additionnez les devis : préparez un montant de négociation justifiable.
Cette évaluation ne sert pas seulement à obtenir une remise. Elle permet surtout de déterminer si le véhicule reste accessible une fois toutes les dépenses indispensables prises en compte.
Comment calculer votre budget VSP en 7 lignes sans oublier les frais incontournables ?
Le budget d’une voiture sans permis se calcule en additionnant sept postes : prix d’achat, formalités, assurance, entretien, contrôle technique, équipements nécessaires et réserve d’imprévus. Chaque ligne doit reposer sur un devis, une règle locale ou une estimation explicitement provisoire. Le résultat indique combien d’argent mobiliser réellement, au-delà du prix affiché par le vendeur.
La méthode fonctionne aussi bien pour un véhicule neuf que pour une occasion. En revanche, certains frais seront déjà compris dans une offre commerciale, tandis que d’autres ne seront dus qu’après l’achat. Il faut les identifier pour éviter les oublis comme les doubles comptages.
| Poste | Ce qu’il faut intégrer | Comment fixer le montant |
|---|---|---|
| 1. Achat | Prix négocié du véhicule et frais de livraison éventuels | Bon de commande détaillé |
| 2. Formalités | Immatriculation, carte grise et éventuelles démarches applicables | Barème officiel local |
| 3. Assurance | Prime, garanties choisies et éventuels frais contractuels | Devis personnalisé |
| 4. Entretien | Révision initiale, réparations prévues et maintenance de première année | Devis mécanique |
| 5. Contrôle technique | Contrôle à réaliser et éventuelle contre-visite | Échéance réglementaire et tarif du centre |
| 6. Équipements | Équipements requis, accessoires indispensables et adaptations éventuelles | Inventaire et devis |
| 7. Imprévus | Réserve pour dépenses non identifiées | Montant adapté à l’état du véhicule et à votre trésorerie |
Pour chaque ligne, notez une estimation basse et haute lorsque le montant n’est pas encore confirmé. Le budget de décision doit privilégier les montants documentés et intégrer le risque résiduel. Une fourchette peut rester ouverte jusqu’à réception des devis, plutôt que d’être remplie avec un tarif arbitraire.
En France, la responsabilité civile constitue la garantie minimale obligatoire pour une voiture sans permis circulant sur la voie publique. La fiche officielle consacrée à l’assurance obligatoire pour une voiture sans permis rappelle que cette protection ne couvre pas automatiquement les dommages subis par votre propre véhicule. Demandez donc des devis correspondant au conducteur réel et aux garanties souhaitées.
Les conditions de conduite, de formation, d’immatriculation et d’homologation varient selon le pays, la catégorie du quadricycle et le profil du conducteur. En France, le titre éventuellement requis dépend notamment de l’âge et de la situation du conducteur. Ne prévoyez pas systématiquement un coût de formation ou d’aménagement sans avoir vérifié les obligations applicables.
Le prix de départ ne suffit pas non plus à mesurer le coût de détention. Pour une projection à 24 mois, ajoutez les frais d’utilisation et de financement, puis retranchez la valeur de revente estimée. Une décote probable doit apparaître explicitement dans ce calcul.
Enfin, confrontez les dépenses futures au revenu disponible après charges essentielles. Si l’achat épuise la réserve de sécurité ou laisse des mensualités incompatibles avec les dépenses courantes, un modèle moins cher ou un achat différé constitue une option à examiner.
Une fois cette enveloppe connue, la comparaison entre neuf et occasion devient beaucoup plus pertinente, particulièrement si la revente est prévue après deux ans.
Neuf ou occasion : quel choix quand vous pensez revendre dans 24 mois ?
Pour une revente envisagée après 24 mois, une voiture sans permis d’occasion bien entretenue peut limiter la perte liée à la décote initiale. Une VSP neuve peut toutefois rester préférable si sa garantie, sa fiabilité attendue et son usage quotidien justifient son prix. La comparaison doit porter sur le coût net de détention pendant deux ans.
Un véhicule neuf subit généralement une dépréciation importante lors de ses premières années, sans que cette évolution permette de fixer un pourcentage universel. La décote réelle dépend du modèle, de l’état, de la demande et des conditions de revente.
Une occasion présente un prix initial potentiellement inférieur, mais aussi une incertitude mécanique plus élevée lorsque son historique manque de transparence. Le montant économisé à l’achat peut disparaître si des interventions coûteuses deviennent nécessaires.
| Critère | VSP neuve | VSP d’occasion |
|---|---|---|
| Prix initial | Généralement plus élevé | Potentiellement plus accessible |
| Décote | Exposition à la décote initiale | Une partie de la décote initiale peut être passée |
| Entretien | Historique connu dès la livraison | Dépend de l’état et des justificatifs |
| Garantie | Garantie constructeur selon conditions | Protection dépendant du vendeur, du contrat et du droit applicable |
| Revente | Dépend de la valeur résiduelle réelle | Dépend notamment de l’état et du marché local |
Prenons deux scénarios purement pédagogiques, hors financement et dépenses communes non détaillées. Une VSP neuve achetée 14 000 € puis revendue 9 000 € représente 5 000 € de perte de valeur. Une occasion achetée 8 000 €, revendue 6 000 € après 24 mois et nécessitant 1 200 € de réparations représente 3 200 € de coût net sur ces seuls postes.
Ces montants hypothétiques montrent la méthode ; ils ne prouvent pas qu’une occasion est systématiquement plus rentable. L’assurance, les entretiens supplémentaires, les frais de transaction et les conditions de revente peuvent modifier le résultat.
Avant d’acheter, examinez plusieurs annonces comparables : modèle, année, kilométrage, état, motorisation et équipements. Observez aussi depuis combien de temps les annonces restent disponibles. Leur nombre et leur ancienneté donnent des indices sur la liquidité du marché, sans révéler les prix réellement conclus.
Pour un usage professionnel où une panne entraînerait des conséquences importantes, la fiabilité attendue et la couverture de garantie peuvent peser davantage que l’économie initiale. Vérifiez précisément les exclusions et la durée de couverture.
La valeur future dépend également de la facilité à trouver un acheteur. C’est pourquoi les personnalisations méritent une attention particulière avant toute dépense supplémentaire.
L’erreur de payer une VSP trop personnalisée qui se revend plus lentement
Une voiture sans permis très personnalisée peut être plus difficile à revendre si ses équipements correspondent aux goûts d’un nombre réduit d’acheteurs. Une peinture atypique, des modifications de carrosserie ou des installations spécifiques peuvent limiter la demande. En revanche, un équipement utile, documenté et réversible peut conserver de l’intérêt. Aucun ralentissement systématique de 30 % n’est établi ici.
L’erreur consiste à confondre le montant investi dans une modification avec la valeur que le marché lui attribuera. Dépenser 800 € dans un équipement ne garantit pas une augmentation équivalente du prix de revente.
Il faut distinguer trois situations :
- Équipement utile et réversible : accessoire facilement démontable, sans modification permanente et recherché par certains acheteurs.
- Personnalisation esthétique : choix de couleurs, habillages ou décorations répondant surtout à une préférence individuelle.
- Transformation structurelle : modification susceptible d’avoir des conséquences sur la conformité, la sécurité, l’assurance ou la remise en configuration d’origine.
Avant toute modification, recherchez si l’équipement figure parmi les options proposées pour le modèle concerné. Comparez son coût d’installation et celui d’une option d’origine lorsque l’information existe. Examinez ensuite les annonces de véhicules similaires équipés ou non de cet accessoire.
Ces annonces ne permettent pas de mesurer précisément la plus-value obtenue, mais elles aident à identifier si l’équipement est courant, rare ou susceptible de réduire le public intéressé.
Conservez les pièces d’origine et les factures. Pour un accessoire démontable, calculez également le coût nécessaire pour restaurer le véhicule avant la vente. Une modification réversible peut devenir un avantage si elle vous laisse deux possibilités : vendre le véhicule équipé ou revenir à sa configuration standard.
Une transformation touchant aux caractéristiques techniques doit être examinée au regard des exigences locales d’homologation et d’assurance. La possibilité de la démonter ne garantit pas, à elle seule, sa conformité pendant l’utilisation.
Une voiture standard, documentée et entretenue offre généralement une base plus simple à comparer lors de la négociation. Cette lisibilité peut aussi faciliter la discussion avec le vendeur dès la première visite.
À quel moment négocier le prix d’une VSP pour éviter le blocage dès la première visite ?
Le meilleur moment pour négocier une voiture sans permis se situe après l’inspection du véhicule et avant tout engagement contractuel. Présentez des défauts vérifiés, des devis de réparation et des annonces comparables pour justifier votre proposition. Négociez d’abord le prix du véhicule, puis examinez séparément les modalités de financement afin de préserver la visibilité sur le montant total.
Commencer par demander « Quelle mensualité pouvez-vous me proposer ? » déplace immédiatement la discussion vers le financement. Le vendeur peut alors ajuster la durée plutôt que le prix, sans améliorer le coût global de l’achat.
À l’inverse, une proposition fondée sur des constats précis se discute objectivement. Si des pneus doivent être remplacés ou si une révision prévue n’est pas documentée, demandez un devis. Le vendeur pourra proposer une baisse du prix, une intervention avant livraison ou refuser la négociation.
Une inspection visuelle de l’huile fournit seulement un indice : elle ne permet pas de certifier l’état du moteur ni la bonne exécution des entretiens. Le diagnostic indépendant et les justificatifs écrits restent indispensables lorsque l’état mécanique présente une incertitude.
Pour rendre votre demande crédible, préparez une proposition comprenant le prix annoncé, les interventions nécessaires et le prix que vous êtes disposé à payer. Appuyez chaque déduction sur un élément vérifiable. L’ancienneté d’une annonce peut servir de contexte, mais ne démontre pas à elle seule que le vendeur doit accepter une remise.
Exemple hypothétique : pour un véhicule annoncé à 8 000 €, des travaux documentés à 600 € peuvent justifier une offre à 7 400 € si le vendeur ne les réalise pas. Ce montant constitue une proposition commerciale, non un droit à réduction automatique.
Le moment de la signature est décisif. Un bon de commande signé peut créer un engagement dont les modalités dépendent du contrat et du droit applicable. Un acompte n’a pas systématiquement les mêmes effets que des arrhes, notamment en France. Aucun droit général de rétractation ne doit être présumé pour un achat effectué physiquement chez un professionnel ou entre particuliers.
Dans les situations relevant d’un achat à distance ou d’un financement réglementé, des protections spécifiques peuvent exister. Leur application, leurs exceptions et leurs délais doivent être vérifiés selon le pays, le vendeur et le contrat.
Exigez enfin une distinction écrite entre prix du véhicule, frais annexes, prestations facultatives et financement. Une remise commerciale peut perdre son intérêt si des frais supplémentaires viennent ensuite l’annuler.
Après accord sur le prix, le financement constitue une deuxième décision indépendante. Une mensualité rassurante peut masquer un crédit nettement plus coûteux.
L’erreur d’allonger la durée du financement pour baisser la mensualité : payer plus au total
Allonger un crédit réduit généralement la mensualité, mais augmente les intérêts payés lorsque le montant emprunté et le taux restent identiques, hors cas particuliers. Une échéance plus faible ne signifie donc pas une voiture moins chère. Pour comparer correctement deux durées, il faut calculer la somme des mensualités et des frais, puis examiner le capital restant dû au moment d’une éventuelle revente.
Le mécanisme est simple : plus le remboursement s’étale dans le temps, plus longtemps le capital restant produit des intérêts. Cet effet doit être comparé au gain mensuel réellement nécessaire pour préserver votre budget.
Simulation pédagogique : 10 000 € empruntés sur deux durées
Hypothèses : crédit amortissable de 10 000 €, taux débiteur annuel fixe de 8 %, mensualités constantes, taux mensuel égal à 8 % divisé par 12, sans assurance ni frais supplémentaires. Cette simulation ne représente pas un taux proposé sur le marché des VSP.
| Indicateur | 36 mois | 60 mois |
|---|---|---|
| Mensualité approximative | 313 € | 203 € |
| Intérêts totaux approximatifs | 1 281 € | 2 166 € |
| Total remboursé approximatif | 11 281 € | 12 166 € |
L’allongement de 24 mois réduit la mensualité d’environ 110 €, mais augmente les intérêts d’environ 885 €. L’écart dépend des hypothèses de calcul et ne représente pas un surcoût systématique de 900 €.
Pour une voiture susceptible d’être revendue après 24 mois, la durée du crédit pose un autre problème : le capital restant dû peut dépasser la valeur du véhicule. Dans ce cas, le produit de la vente ne suffit pas à solder l’emprunt.
Il faut donc demander au prêteur le tableau d’amortissement et relever précisément le capital restant dû au 24e mois. Comparez-le à plusieurs estimations prudentes de revente, sans considérer les prix des annonces comme des prix de transaction garantis.
Vérifiez également les conditions de remboursement anticipé, les frais éventuellement applicables et les obligations liées à la vente du véhicule. Dans un crédit-ballon, une part significative du montant peut être reportée à l’échéance. Dans une LOA, les loyers et l’option d’achat suivent une logique contractuelle différente de celle d’un crédit amortissable classique.
Le bon test ne consiste pas à rechercher automatiquement la mensualité la plus basse. Il consiste à déterminer quelle durée reste compatible avec les dépenses essentielles, l’assurance, l’entretien et le projet de revente, tout en maîtrisant le coût final.
Lorsque la mensualité nécessaire demeure trop élevée, augmenter l’apport par une épargne préalable peut être préférable à un allongement supplémentaire du crédit.
Comment créer un plan d’épargne automatique en 20 minutes avec 3 paliers de sécurité ?
Un plan d’épargne pour acheter une voiture sans permis peut être organisé en trois paliers : l’apport destiné à réduire le financement, une réserve pour les frais d’achat et d’entretien, puis une protection contre un éventuel déficit à la revente. Sa mise en place bancaire peut prendre environ 20 minutes, à condition de connaître le montant cible et de disposer d’un support d’épargne accessible.
Le premier palier correspond à l’argent que vous souhaitez apporter au moment de l’achat. Il réduit le capital emprunté, ce qui peut limiter les intérêts ou permettre de choisir une durée plus courte.
Le deuxième palier couvre les dépenses non incluses dans le prix affiché : assurance initiale, démarches, réparations et imprévus. Son montant doit être construit à partir des sept lignes budgétaires, sans supposer que 1 200 € conviendront à tous les véhicules.
Le troisième palier sert de protection si vous prévoyez de revendre avant la fin du financement. Il est notamment utile lorsque le capital restant dû risque de dépasser la valeur de revente. Ce montant se calcule à partir de votre tableau d’amortissement et d’une hypothèse prudente de revente.
La mise en place peut suivre une démarche simple :
- Fixez la date cible de l’achat et calculez le nombre de mois disponibles pour épargner.
- Définissez vos trois montants cibles en distinguant l’apport, les frais prévisibles et le risque de revente.
- Choisissez un compte ou livret permettant de récupérer rapidement les fonds, selon les produits disponibles dans votre pays.
- Programmez un virement automatique après la perception de vos revenus, à une fréquence compatible avec votre trésorerie.
- Réévaluez les montants à chaque nouveau devis ou changement de prix du véhicule.
Une simulation hypothétique permet d’illustrer la logique : avec une capacité d’épargne de 150 € par mois pendant dix mois, vous accumulez 1 500 €, hors intérêts éventuels. Vous pouvez ensuite répartir ce montant entre les trois réserves selon votre situation, sans considérer cette somme comme un apport universellement suffisant.
Si l’échéance d’achat approche, privilégiez la disponibilité de l’argent plutôt qu’un placement susceptible de bloquer les fonds ou de subir des fluctuations de valeur. La constitution de cette épargne ne doit pas supprimer la réserve indispensable aux dépenses courantes du foyer.
Si une réparation coûte davantage que prévu, réexaminez d’abord la faisabilité de l’achat. Une réaffectation depuis la réserve de revente peut être envisagée seulement si le risque restant demeure acceptable. Elle ne doit pas servir à masquer une insuffisance globale de budget.
L’épargne sécurise votre décision, mais elle ne remplace pas la comparaison contractuelle des offres. Le choix du financement reste la dernière étape avant tout engagement.
À retenir avant de choisir votre financement
- Le prix négocié et le montant emprunté sont deux décisions distinctes : fixez d’abord votre budget réel.
- À mensualité comparable, les montages financiers peuvent produire des coûts totaux et des obligations de fin de contrat très différents.
- Si vous envisagez de revendre après deux ans, vérifiez dès maintenant ce que vous devrez encore au prêteur à cette date.
Méthode de financement : comment choisir sans payer 30% de plus sur une voiture sans permis
Pour financer une voiture sans permis sans alourdir inutilement son coût, comparez les offres sur le montant total à payer, les frais associés et les conditions de sortie anticipée. Un crédit bancaire, un financement concessionnaire, une LOA ou un crédit-ballon ne se jugent pas uniquement à leur mensualité. Un surcoût de 30 % est possible dans certains scénarios, mais ne constitue pas une règle générale.
La première étape consiste à comparer des solutions correspondant au même besoin : même véhicule, même apport personnel, même horizon d’utilisation et, lorsque cela est possible, mêmes services inclus.
| Solution | Ce qu’il faut comparer | Vigilance à 24 mois |
|---|---|---|
| Crédit affecté | TAEG, coût total et conditions contractuelles | Capital restant dû et remboursement anticipé |
| Prêt personnel | TAEG, frais et montant total dû | Remboursement du prêt lors de la revente |
| Financement concessionnaire | Nature exacte du crédit, conditions promotionnelles et frais | Contraintes spécifiques de l’offre |
| LOA | Premier loyer, loyers suivants, services, option d’achat et frais éventuels | Conditions de restitution, de résiliation ou de rachat |
| Crédit-ballon | Mensualités, intérêts et paiement final | Montant du ballon à solder |
Le financement concessionnaire n’est pas une catégorie juridique autonome : il peut correspondre à plusieurs montages proposés par un organisme partenaire. Pour comparer une offre commerciale à une proposition bancaire, il faut identifier le contrat exact et ses conséquences.
Dans le cas d’un crédit classique, examinez le taux annuel effectif global (TAEG), les frais obligatoires et le montant total dû. Distinguez les assurances facultatives des assurances exigées pour obtenir le crédit aux conditions annoncées. Pour une LOA, comparez également les sommes dues en cas de restitution ou d’achat final, plutôt que de chercher à assimiler mécaniquement ses loyers à des mensualités de crédit.
En France, les règles du crédit à la consommation affecté encadrent notamment l’information précontractuelle et le droit de rétractation. Le cadre présenté par l’administration prévoit notamment un délai de 14 jours calendaires après la signature de l’offre de crédit, sous réserve des règles particulières applicables. Ce droit propre au crédit ne signifie pas que tous les achats automobiles peuvent être annulés librement pendant 14 jours.
Les dispositions correspondantes en Belgique, en Suisse et dans les autres pays francophones doivent être contrôlées auprès des organismes compétents, car les régimes de crédit, de location et de protection des consommateurs ne sont pas identiques.
Voici une autre simulation pédagogique, indépendante des tarifs du marché : une VSP coûte 10 000 € au comptant. Un montage comprenant 2 500 € d’intérêts et 500 € de frais et prestations contractuelles supplémentaires porterait la dépense totale à 13 000 €. Le surcoût serait alors de 30 % par rapport au prix comptant. Cela ne signifie pas que ces frais sont habituels, nécessaires ou tous obligatoires.
Avant signature, exigez une offre écrite permettant d’identifier le capital financé, les frais de dossier, les assurances, les mensualités, les éventuels loyers majorés, la somme finale due et les conditions de remboursement ou de sortie anticipée.
Demandez aussi un chiffrage pour le 24e mois si la revente est envisagée : le montant nécessaire pour solder le financement doit pouvoir être rapproché d’une valeur de revente prudente. Pour une LOA, une revente libre du véhicule par le locataire n’est pas équivalente à celle d’un véhicule dont il est propriétaire ; les possibilités dépendent du contrat.
Enfin, comparez plusieurs offres sans modifier vos hypothèses entre deux propositions. Une baisse de mensualité associée à une durée supérieure, un apport différent ou une option finale élevée ne constitue pas une économie démontrée.
La prochaine action consiste à réunir le prix final écrit du véhicule, les devis de frais annexes et au moins deux propositions de financement comparables. Si leur coût global dépasse votre capacité financière ou fragilise votre réserve de sécurité, mieux vaut revoir le véhicule, l’apport ou la date d’achat plutôt que signer sur la seule promesse d’une mensualité accessible.
Faut-il forcément prévoir 1 200 € de réparations pour une VSP d’occasion ?
Non. Les 1 200 € représentent un scénario de précaution, pas un coût moyen établi. Une VSP correctement entretenue peut nécessiter peu de dépenses immédiates, tandis qu’un véhicule présentant des défauts importants peut coûter davantage. Le montant pertinent découle d’un examen indépendant, des factures d’entretien et de devis précis.
Le contrôle technique suffit-il pour acheter une voiture sans permis d’occasion ?
Non. En France, le contrôle technique des véhicules concernés vérifie des points réglementaires, mais il ne garantit pas l’absence de panne future ni l’état de tous les composants mécaniques. Demandez également les justificatifs d’entretien et faites contrôler les points sensibles du modèle par un professionnel indépendant.
Peut-on assurer une voiture sans permis avant sa livraison ?
Il est possible de préparer la souscription avant la remise du véhicule, selon les modalités de l’assureur. En France, une VSP circulant sur la voie publique doit être assurée au minimum en responsabilité civile. Vérifiez que la couverture prend effet au moment où vous utilisez le véhicule et que le conducteur déclaré correspond à la situation réelle.
Peut-on revendre une voiture sans permis alors que son crédit n’est pas terminé ?
Avec un crédit classique, une revente peut être envisageable, sous réserve des conditions contractuelles et des éventuelles garanties affectant le véhicule. La dette ne disparaît pas automatiquement avec la vente. Pour une LOA, le véhicule appartient normalement au bailleur tant que l’option d’achat n’est pas exercée : une cession suppose donc un traitement contractuel spécifique.
Quels documents demander avant de verser un acompte pour une VSP ?
Demandez un document précisant l’identification du véhicule, son prix final, les prestations incluses, les frais annexes, les conditions de livraison et la nature exacte de la somme versée. Pour une occasion, ajoutez les documents administratifs applicables, le contrôle technique lorsqu’il est requis et les justificatifs d’entretien disponibles. Vérifiez les conséquences de la signature et du versement selon le droit local avant de vous engager.