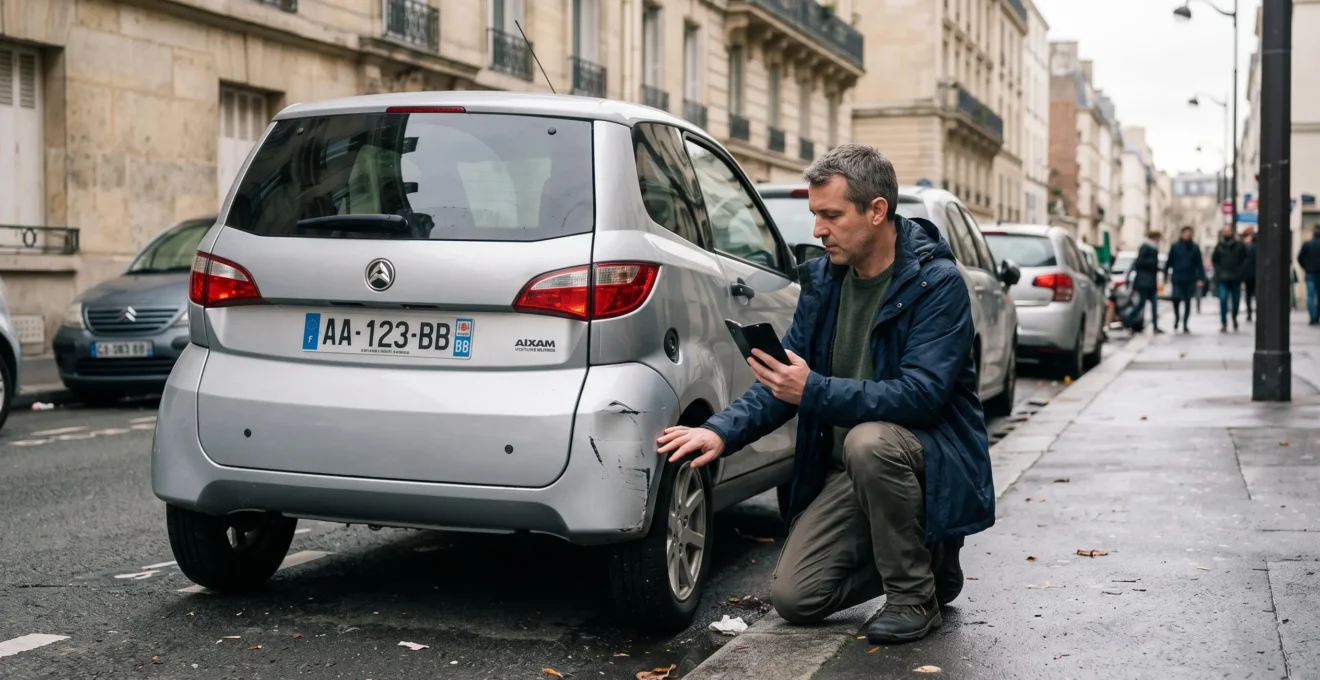
Un pare-chocs enfoncé, une aile rayée et un devis de réparation de 900 €. Votre assurance voiture sans permis accepte de prendre en charge les dommages, mais applique une franchise de 600 €. Résultat : vous récupérez seulement 300 € d’indemnisation. Le reste sort de votre poche, alors même que vous payez une assurance tous risques.
Ce scénario est hypothétique, mais son mécanisme est bien réel : la franchise correspond à la part d’un sinistre indemnisable qui reste à votre charge. Et son montant peut changer considérablement le coût d’un accident.
Pour éviter cette mauvaise surprise, il ne suffit pas de chercher la cotisation mensuelle la moins chère. Il faut comparer le montant des franchises, les garanties concernées et votre capacité à financer une réparation imprévue. Les exemples chiffrés présentés ici sont pédagogiques : ils ne constituent pas des tarifs moyens du marché des voitures sans permis (VSP). Les règles juridiques citées concernent principalement la France ; dans les autres pays francophones, les contrats et réglementations doivent être vérifiés localement.
Franchise assurance VSP : les trois réflexes essentiels
- Une cotisation moins chère peut cacher plusieurs centaines d’euros de franchise supplémentaire. Comparez le coût annuel et le reste à charge par sinistre.
- Choisissez une franchise que vous pouvez réellement financer sans déséquilibrer votre budget, même lorsque l’accident est imprévu.
- Une assurance tous risques ne signifie pas zéro dépense : franchises, plafonds, exclusions et conditions de recours restent déterminants.
- Pourquoi une petite différence de prime cache parfois 400 € de franchise en plus ?
- Comment choisir votre franchise VSP si vous ne pouvez pas sortir 500 € en urgence ?
- Franchise basse ou haute : laquelle choisir quand vous roulez en ville tous les jours ?
- L’erreur de croire que « tous risques » évite toute dépense après sinistre
- Quand augmenter votre franchise pour baisser la prime sans vous mettre en danger financier ?
- Assurance au tiers ou tous risques : laquelle choisir quand votre VSP vaut 6 000 € ?
- Comment choisir vos garanties sans surpayer quand votre VSP vaut 7 000 € ?
- Coût d’assurance VSP : pourquoi deux conducteurs paient 2x plus pour le même modèle ?
Pourquoi une petite différence de prime cache parfois 400 € de franchise en plus ?
Une assurance VSP peut coûter moins cher chaque mois parce que l’assureur vous laisse supporter une part plus importante des réparations. Une économie annuelle relativement modeste peut ainsi s’accompagner de 400 € de franchise supplémentaire. Pour savoir si l’offre est intéressante, comparez la prime annuelle et le reste à charge en cas de sinistre, pas seulement la mensualité.
Ce fonctionnement repose sur un arbitrage entre la cotisation payée régulièrement et le risque financier conservé par l’assuré. ABE Infoservice confirme qu’une franchise plus faible s’accompagne généralement d’une prime plus élevée, et recommande de vérifier les conditions contractuelles avant de souscrire, dans ses recommandations avant de souscrire une assurance automobile.
Voici deux devis entièrement fictifs pour une même voiture sans permis, avec des garanties supposées identiques.
| Critère | Contrat A | Contrat B |
|---|---|---|
| Prime mensuelle | 35 € | 42 € |
| Prime annuelle | 420 € | 504 € |
| Franchise dommages | 600 € | 200 € |
| Prime annuelle + franchise pour un sinistre | 1 020 € | 704 € |
| Écart de dépense dans ce scénario | 316 € supplémentaires | 316 € économisés |
Avec un sinistre indemnisable suffisamment important pour appliquer entièrement la franchise, le contrat A coûte 316 € de plus sur l’année étudiée. Sans sinistre, il permet au contraire d’économiser 84 € de cotisation. Ce calcul compare deux scénarios, pas une dépense annuelle certaine.
Autre piège : une assurance VSP ne possède pas nécessairement une franchise unique. Le tableau des garanties peut prévoir des montants distincts pour les dommages tous accidents, le vol, l’incendie ou le bris de glace. Une franchise annoncée comme faible sur une garantie ne s’applique pas automatiquement aux autres.
Les conditions particulières peuvent aussi prévoir des franchises spécifiques selon le conducteur déclaré ou son expérience. Aucun montant de majoration propre aux titulaires du BSR ou du permis AM ne peut cependant être généralisé à l’ensemble des assureurs.
Enfin, vérifiez si la franchise s’applique par événement. Avec une franchise fixe de 600 € pour chaque accident couvert, deux accidents distincts peuvent entraîner 1 200 € de franchises cumulées, sous réserve des modalités exactes du contrat.
Le tarif le plus bas n’est donc avantageux que si l’exposition financière qu’il impose reste acceptable. Cette question devient particulièrement importante lorsque votre épargne disponible est limitée.
Comment choisir votre franchise VSP si vous ne pouvez pas sortir 500 € en urgence ?
Si vous ne pouvez pas mobiliser 500 € pour réparer votre VSP, évitez de choisir une franchise de 500 € ou davantage sans solution financière clairement identifiée. Déterminez d’abord la somme dont vous disposez réellement en cas d’imprévu. Comparez ensuite les contrats dont la franchise ne dépasse pas ce montant, tout en vérifiant les garanties concernées.
La bonne méthode consiste à définir votre plafond personnel de trésorerie d’urgence. Ce n’est pas votre solde bancaire total : c’est l’argent que vous pourriez consacrer à un accident sans compromettre le loyer, les courses, les factures ou d’autres dépenses indispensables.
Par exemple, si vous possédez 700 € d’épargne mais devez en conserver 500 € pour vos dépenses prioritaires, votre capacité réellement mobilisable est de 200 €. Une franchise de 600 € pourrait vous obliger à reporter la réparation ou à rechercher un financement.
Certains contrats peuvent proposer différents niveaux de franchise ou des mécanismes de réduction de franchise. Si votre assureur propose un rachat ou un plafonnement, demandez une simulation écrite. L’existence de telles options ne doit pas être présumée pour toutes les assurances VSP.
Exemple fictif : une option coûte 5 € de plus par mois et réduit la franchise de 500 € à 150 €. Son coût annuel est de 60 €, pour une réduction de reste à charge pouvant atteindre 350 € lors d’un sinistre concerné. Elle peut donc devenir intéressante dès un premier accident indemnisable, mais seulement si ses conditions d’application correspondent à votre situation.
Attention à la confusion entre prime fractionnée et franchise : payer l’assurance chaque mois n’étale pas automatiquement le règlement d’une franchise. Selon les modalités d’indemnisation et de réparation, celle-ci peut être déduite du remboursement ou rester à régler au réparateur. Aucun délai universel de paiement sous 48 heures ne peut être garanti.
Enfin, même un conducteur prudent reste exposé aux dommages causés par autrui. Un véhicule heurté en stationnement, sans responsable retrouvé, peut mobiliser une garantie dommages avec franchise, selon le contrat. Lorsque le tiers est identifié et sa responsabilité établie, les possibilités de recours peuvent modifier le reste à charge.
Votre checklist avant de choisir une franchise VSP
- Calculez votre trésorerie réellement disponible pour une réparation imprévue et notez un plafond maximal en euros.
- Demandez au moins deux devis à garanties comparables et conservez leurs tableaux de franchises.
- Relevez la franchise applicable aux dommages, au vol et au bris de glace dans un tableau de comparaison.
- Simulez un accident à 900 € de réparations et inscrivez le reste à charge pour chaque contrat, sous réserve des modalités de franchise.
- Demandez confirmation écrite des éventuelles options de réduction, majorations et modalités de paiement de franchise avant de signer.
Une franchise supportable financièrement constitue une première sécurité. Il reste ensuite à adapter son montant aux risques réellement associés à votre utilisation du véhicule.
Franchise basse ou haute : laquelle choisir quand vous roulez en ville tous les jours ?
Si vous utilisez votre VSP quotidiennement en ville, une franchise basse mérite d’être privilégiée lorsque votre budget ne supporterait pas plusieurs centaines d’euros de réparations. Les manœuvres, le stationnement et les trajets réguliers créent des occasions de dommages. Toutefois, le bon choix dépend aussi du coût supplémentaire de la prime, de votre trésorerie et des garanties souscrites.
Un conducteur urbain peut rencontrer des situations variées : pare-chocs abîmé lors d’un créneau, aile heurtée à basse vitesse, véhicule retrouvé endommagé au stationnement. Tous ces événements ne donnent pas automatiquement droit à la même indemnisation, notamment lorsqu’aucune garantie dommages adaptée n’a été souscrite.
La fréquence de circulation et les conditions de stationnement sont néanmoins des éléments utiles pour apprécier votre exposition. Un véhicule utilisé ponctuellement, conservé dans un garage fermé, n’a pas le même profil pratique qu’une VSP garée chaque nuit dans la rue.
Pour décider, utilisez trois critères : votre exposition aux accidents, la somme que vous pouvez immédiatement mobiliser et la valeur actuelle de la voiture. Une franchise faible protège davantage votre budget lors d’un sinistre couvert, mais son supplément de cotisation doit être proportionné.
Le calcul peut être précisé avec un exemple hypothétique :
| Critère | Franchise basse | Franchise haute |
|---|---|---|
| Prime annuelle fictive | 540 € | 420 € |
| Franchise dommages | 200 € | 600 € |
| Dépense avec zéro sinistre | 540 € | 420 € |
| Dépense avec un sinistre appliquant entièrement la franchise | 740 € | 1 020 € |
Dans cet exemple, la franchise haute permet d’économiser 120 € sur la prime annuelle, mais expose à 400 € supplémentaires lors d’un sinistre concerné. Si l’on raisonne sur une probabilité annuelle simplifiée d’un seul sinistre, le point d’égalité économique est de 30 % : 120 € divisés par 400 €. Au-dessus, la franchise basse devient moins coûteuse en espérance dans ce modèle ; en dessous, la franchise haute conserve l’avantage.
Ce seuil de 30 % est uniquement le résultat des chiffres fictifs du tableau. Il ne représente pas une statistique d’accidents VSP en ville. Le calcul ne tient pas compte de sinistres multiples, de changements de prime ou de dommages inférieurs à la franchise.
Le stationnement nocturne mérite enfin une attention particulière. Si votre VSP reste dans la rue, vérifiez la prise en charge d’un choc causé par un tiers inconnu, car l’absence de responsabilité personnelle ne garantit pas automatiquement la suppression de votre franchise.
Pour un usage urbain intensif, la capacité à absorber un accident doit compter autant que l’économie mensuelle. Mais ce raisonnement reste incomplet si vous confondez franchise et étendue réelle des garanties.
L’erreur de croire que « tous risques » évite toute dépense après sinistre
Une assurance VSP tous risques ne garantit pas un remboursement intégral après un accident. Elle couvre davantage de situations qu’une assurance au tiers, selon les garanties prévues, mais les franchises, plafonds, exclusions et règles d’évaluation des dommages continuent de s’appliquer. Vous pouvez donc recevoir une indemnité réduite, voire aucune indemnité pour un dommage inférieur à la franchise.
La distinction essentielle est la suivante : la garantie détermine si le sinistre entre dans le champ de protection ; la franchise détermine la part qui peut rester à votre charge. Les deux doivent être examinées séparément.
Les explications d’ABE Infoservice sur les franchises et les plafonds d’assurance donnent un exemple clair : pour un dommage évalué à 500 € et une franchise de 300 €, l’indemnisation est de 200 €, dans le cas d’une franchise déduite de l’indemnité.
Cas pratique : un accrochage à 900 €
Scénario pédagogique fictif : votre voiture sans permis subit 900 € de dommages couverts par la garantie tous accidents. Le contrat prévoit une franchise fixe de 600 €, sans autre réduction ni limitation applicable.
Indemnisation : 900 € − 600 € = 300 €. Votre reste à charge est de 600 €. Si la réparation était évaluée à 400 € dans les mêmes conditions, la franchise absorberait la totalité du montant indemnisable.
La franchise n’est d’ailleurs pas la seule limite. Selon le contrat, l’indemnisation peut être affectée par un plafond de garantie, la valeur retenue pour le véhicule, une vétusté contractuellement applicable ou une exclusion concernant certains accessoires ou équipements.
Les conditions relatives au conducteur autorisé et aux déclarations faites à l’assureur sont également importantes. Une information inexacte ou une situation exclue du contrat peut affecter la prise en charge, selon les circonstances et les règles applicables. Un défaut d’entretien ne signifie pas automatiquement un refus d’indemnisation : ses conséquences dépendent notamment du dommage, du contrat et du fondement invoqué par l’assureur.
En cas d’accident avec un tiers pleinement responsable et identifié, un recours peut permettre d’obtenir réparation et, selon le mécanisme d’indemnisation, de récupérer une franchise initialement supportée. Il ne faut toutefois pas présumer que ce remboursement est immédiat ou automatique. La responsabilité doit être établie et les modalités de recours vérifiées. Si le tiers reste inconnu, cette voie peut être indisponible.
Avant de signer, lisez donc chaque ligne du tableau de garanties en associant trois questions : quel dommage est couvert, quelle somme reste à payer et quelle exclusion pourrait empêcher l’indemnisation ?
Une fois ces limites comprises, vous pourrez envisager d’augmenter votre franchise pour réduire votre prime, mais uniquement lorsque votre situation financière le permet.
Quand augmenter votre franchise pour baisser la prime sans vous mettre en danger financier ?
Augmenter votre franchise peut être pertinent si vous possédez une réserve financière suffisante, utilisez peu votre VSP ou disposez d’un stationnement sécurisé. L’économie de cotisation doit toutefois justifier le risque supplémentaire. Avant toute modification, simulez un accident et vérifiez que la franchise resterait supportable sans perturber vos dépenses essentielles.
Une franchise élevée revient à accepter de financer une part plus importante des dommages en échange d’une prime potentiellement réduite. Cette décision peut convenir à un conducteur disposant d’une épargne confortable, mais elle est beaucoup plus risquée lorsque le véhicule est indispensable pour travailler et que le budget mensuel est serré.
Le test est simple. Imaginez une facture de réparation de 1 200 € pour un dommage couvert. Avec une franchise fixe de 600 €, pourriez-vous financer votre part sans retarder une dépense importante ? Si la réponse est non, réduire la franchise mérite d’être envisagé, même avec une cotisation plus élevée.
Le deuxième critère est la valeur actuelle de votre VSP. Une voiture achetée plusieurs années auparavant ne vaut pas nécessairement son prix d’acquisition. En cas de destruction totale, l’indemnité dépend notamment de la valeur retenue dans le contrat, du sinistre et des éventuelles limitations.
Exemple hypothétique : une VSP est évaluée à 2 000 € après sinistre. Si sa garantie dommages prévoit une franchise déductible de 1 000 €, l’indemnité théorique est de 1 000 €, sous réserve des autres conditions contractuelles. Une franchise qui représente la moitié de la valeur du véhicule réduit donc fortement l’intérêt financier de cette garantie.
Il faut aussi examiner l’économie réellement proposée. Si relever la franchise de 200 € à 600 € réduit la cotisation de seulement 60 € par an, vous acceptez 400 € supplémentaires de reste à charge potentiel pour 60 € économisés chaque année. L’opération n’est pas nécessairement mauvaise, mais elle exige une vraie capacité d’absorption financière.
Enfin, contrôlez les conditions lors de chaque modification ou renouvellement. Les franchises peuvent différer selon les garanties, le conducteur ou les avenants. Une éventuelle majoration liée à l’expérience de conduite doit être expressément vérifiée dans vos documents, plutôt que présumée.
Le niveau de franchise ne se décide pas isolément : il doit rester cohérent avec la valeur de votre voiture et avec le choix entre assurance au tiers, formule intermédiaire et tous risques.
Assurance au tiers ou tous risques : laquelle choisir quand votre VSP vaut 6 000 € ?
Pour une VSP d’une valeur actuelle de 6 000 €, le tous risques mérite d’être comparé sérieusement au tiers, car un accident responsable pourrait entraîner une perte matérielle importante. Le tiers coûte potentiellement moins cher mais ne couvre généralement pas vos propres dommages responsables. Le choix dépend du supplément de prime, de la franchise et de votre capacité à remplacer le véhicule.
En France, la responsabilité civile automobile est obligatoire, y compris pour les voitures sans permis. Elle couvre les dommages causés aux tiers, mais pas les dommages matériels de votre propre véhicule lorsque vous êtes responsable de l’accident.
Pour mieux distinguer les protections, consultez le dossier d’ABE Infoservice sur l’assurance automobile et les autres véhicules motorisés, qui présente notamment les garanties facultatives et la protection personnelle du conducteur.
Une formule intermédiaire peut ajouter des garanties vol, incendie ou bris de glace. Mais une formule tiers étendu ne couvre pas nécessairement les dommages causés à votre VSP lors d’un accident responsable. Seule la présence d’une garantie adaptée permet de les prendre en charge.
| Situation | Assurance au tiers | Tous risques avec dommages tous accidents |
|---|---|---|
| Dommages causés à autrui | Couverts selon les conditions de responsabilité civile | Couverts selon les conditions de responsabilité civile |
| Accident responsable endommageant votre VSP | Non couvert pour votre propre véhicule | Potentiellement couvert, franchise et conditions applicables |
| Vol de votre VSP | Non couvert au tiers simple | Selon la garantie vol souscrite |
| Destruction totale du véhicule | Pas de remboursement de vos propres dommages responsables | Indemnisation selon les garanties, la valeur retenue et la franchise |
Pour comparer les coûts, prenons deux tarifs fictifs : 360 € par an au tiers et 600 € en tous risques. Le supplément de protection représente 240 € par an, soit 720 € sur trois années à tarif constant.
Si un sinistre couvert entraîne une perte totale de 6 000 € et que la franchise applicable est de 600 €, l’indemnité théorique serait de 5 400 €, sous réserve de l’évaluation et des autres limites contractuelles. Cela illustre l’intérêt potentiel du tous risques, sans démontrer qu’il sera systématiquement plus rentable.
À mesure que la valeur du véhicule baisse, il est utile de refaire le calcul. Une formule au tiers complétée par certaines garanties peut devenir suffisante, mais la disparition de la garantie dommages tous accidents doit être une décision consciente.
Si la VSP est financée, vérifiez également si votre crédit, votre location ou une garantie commerciale impose des exigences de couverture. Ces obligations éventuelles dépendent des documents signés.
Après avoir sélectionné une formule cohérente avec les 6 000 € de valeur de votre véhicule, reste à examiner les garanties facultatives pour éviter de payer celles qui répondent mal à vos besoins.
Comment choisir vos garanties sans surpayer quand votre VSP vaut 7 000 € ?
Pour assurer une VSP de 7 000 € sans surpayer, hiérarchisez les garanties selon les conséquences financières des accidents, votre utilisation quotidienne et le lieu de stationnement. La responsabilité civile est obligatoire en France, mais elle ne suffit pas à protéger le conducteur responsable ou son véhicule. Vérifiez ensuite les garanties dommages, vol, assistance et protection du conducteur.
Le bon raisonnement n’est pas d’ajouter systématiquement toutes les options. Il consiste à identifier les risques que vous ne pourriez pas financer personnellement, puis à comparer le coût réel de chaque protection.
Voici une grille qualitative de décision, et non un classement statistique des sinistres VSP.
| Garantie | Utilité principale | Point à vérifier |
|---|---|---|
| Responsabilité civile | Indemniser les dommages causés aux tiers | Couverture obligatoire et conducteurs déclarés |
| Garantie personnelle du conducteur | Protéger le conducteur contre certaines conséquences corporelles | Plafonds, seuils et exclusions |
| Dommages tous accidents | Protéger la valeur de la VSP lors d’accidents couverts | Franchise et valeur d’indemnisation |
| Vol et incendie | Limiter une perte matérielle importante | Stationnement, exclusions et conditions de garantie |
| Bris de glace | Prendre en charge certains vitrages | Éléments inclus et franchise spécifique |
| Assistance | Organiser le dépannage ou le remorquage | Distance minimale, prestations et plafonds |
| Protection juridique ou défense-recours | Faciliter certaines démarches en cas de litige | Champ d’intervention et frais pris en charge |
La garantie personnelle du conducteur mérite une attention particulière. Les dommages corporels peuvent avoir des conséquences bien plus lourdes qu’une réparation de carrosserie. Cette protection est distincte de la garantie dommages matériels et doit être examinée à travers ses plafonds, seuils d’intervention et exclusions.
Le vol peut être important si votre véhicule stationne régulièrement à l’extérieur. Mais il serait trompeur d’affirmer qu’un modèle particulier est systématiquement plus volé sans données adaptées. Votre lieu de stationnement, les conditions de garantie et les coûts proposés constituent des critères plus directement utilisables.
Examinez ensuite les garanties optionnelles une par une. Une assistance peut être intéressante si vous dépendez quotidiennement de votre VSP, mais certaines prestations peuvent déjà exister dans un autre contrat. Vérifiez concrètement les conditions avant de parler de doublon : une assistance liée à une carte bancaire, par exemple, ne couvre pas nécessairement les mêmes véhicules ou situations.
Une revue annuelle est également utile. Actualisez la valeur de marché de votre voiture et demandez un devis comparable avec les garanties conservées, réduites ou supprimées. Le prix payé lors de l’achat ne doit pas rester indéfiniment la référence financière.
Une couverture adaptée repose donc sur les garanties, les plafonds et les franchises combinés. Le dernier élément à comprendre est la manière dont votre profil influence la cotisation demandée.
À retenir avant de comparer les tarifs
- Un écart de cotisation n’indique pas à lui seul quelle offre est préférable : les franchises, garanties et exclusions doivent être identiques pour comparer correctement.
- Le profil déclaré, les antécédents et les conditions d’utilisation peuvent modifier le tarif, même pour deux voitures identiques.
- Le bonus-malus réglementaire ne s’applique pas automatiquement à tous les quadricycles en France : vérifiez la clause contractuelle avant d’anticiper une majoration.
Coût d’assurance VSP : pourquoi deux conducteurs paient 2x plus pour le même modèle ?
Deux conducteurs peuvent recevoir des devis très différents pour une VSP identique parce que les assureurs ne tarifient pas uniquement le véhicule. L’expérience de conduite, les antécédents de sinistres, le lieu de circulation, le stationnement, l’utilisation déclarée et les garanties influencent le prix. Un tarif deux fois plus élevé reste un scénario possible, mais ce ratio n’est pas établi comme une moyenne du marché.
Pour comprendre les écarts, commencez par séparer les facteurs propres au conducteur de ceux liés au contrat. Un titulaire récent du permis AM, anciennement BSR, peut être évalué différemment d’un conducteur expérimenté. De même, les assureurs peuvent apprécier de façon différente les profils seniors, les sinistres antérieurs ou le stationnement déclaré.
Ces éléments ne produisent cependant pas une majoration universelle : chaque assureur applique ses propres critères dans le cadre des règles applicables. Les comparaisons doivent donc être réalisées pour des profils et des niveaux de garanties strictement équivalents.
Une précision réglementaire importante concerne le bonus-malus. En France, le coefficient réglementaire de réduction-majoration n’est pas automatiquement obligatoire pour les quadricycles légers et lourds à moteur. L’article A121-1 du Code des assurances sur le bonus-malus prévoit cette exclusion par défaut, sauf convention contraire.
Il serait donc inexact d’affirmer qu’un accident responsable entraîne nécessairement, pour toute voiture sans permis, le malus réglementaire applicable à une voiture particulière classique. Les antécédents de sinistres peuvent néanmoins être pris en compte dans la tarification, et les modalités de renouvellement doivent être vérifiées.
Illustration fictive : un devis A annonce 30 € par mois avec 600 € de franchise dommages, tandis qu’un devis B annonce 60 € avec une franchise de 150 €. Le second coûte deux fois plus cher mensuellement, mais offre un reste à charge inférieur pour le dommage concerné. Sans comparer les autres garanties et exclusions, aucun des deux ne peut être déclaré meilleur.
Pour comparer objectivement, demandez plusieurs simulations avec le même conducteur principal, le même véhicule, le même usage et des garanties aussi proches que possible. Examinez les changements autorisés dans la déclaration du stationnement ou d’un conducteur supplémentaire, sans jamais fournir d’information inexacte pour réduire le tarif.
Un assureur généraliste et un assureur spécialisé VSP peuvent proposer des conditions différentes. La spécialisation ne garantit toutefois ni le prix le plus bas ni la franchise la plus faible : seuls leurs devis et documents contractuels permettent de trancher.
Avant de souscrire, obtenez au moins deux propositions détaillées, inscrivez leurs primes annuelles, franchises et exclusions dans un même tableau, puis choisissez la couverture dont le reste à charge reste finançable. C’est cette vérification concrète, davantage que la mensualité affichée, qui permet d’éviter une mauvaise surprise après un accrochage.
Doit-on payer une franchise si les réparations coûtent moins cher que son montant ?
Dans le cas d’une franchise fixe déduite de l’indemnisation, si les réparations coûtent moins que la franchise, l’assureur ne verse généralement rien au titre de cette garantie. Par exemple, pour 400 € de dommages et une franchise de 600 €, l’indemnité est nulle. Vérifiez toutefois la nature de la franchise et les conditions de calcul de votre contrat.
La franchise est-elle supprimée lorsqu’un autre conducteur est responsable ?
Pas systématiquement. Lorsqu’un tiers est identifié et sa responsabilité établie, l’indemnisation par son assureur ou un recours peut permettre de ne pas supporter définitivement la franchise. Le résultat dépend notamment de la procédure d’indemnisation, des garanties et de l’établissement des responsabilités. Demandez à votre assureur les modalités applicables à votre dossier.
Peut-on négocier sa franchise VSP après avoir signé son contrat ?
Vous pouvez demander à l’assureur s’il accepte un changement de franchise par avenant ou lors du renouvellement. Cette modification dépend de ses offres et de son accord ; elle peut entraîner une augmentation ou une diminution de cotisation. Faites préciser par écrit le nouveau montant, les garanties concernées et sa date de prise d’effet.
Une franchise de 600 € signifie-t-elle que vous paierez toujours 600 € après un accident ?
Non. Cela dépend de la garantie mobilisée, du montant indemnisable, de la nature de la franchise, des responsabilités et des éventuels recours. Une franchise fixe de 600 € peut être entièrement appliquée à un dommage important couvert, tandis qu’une réparation moins coûteuse peut ne donner lieu à aucune indemnité. Certaines garanties peuvent aussi prévoir une franchise différente ou aucune franchise.
Comment connaître le montant exact de sa franchise avant de déclarer un accrochage ?
Consultez les conditions particulières, le tableau des garanties et les éventuels avenants de votre contrat. Identifiez la garantie susceptible de couvrir l’accident, puis relevez sa franchise et les éventuelles majorations applicables. En cas de doute, demandez une confirmation écrite à l’assureur. Cette vérification ne dispense pas de respecter les obligations et délais de déclaration du sinistre prévus au contrat.